KNOWLEDGE / 2026.10.21
系統用蓄電池を法人の収益源へ。節税・税金対策を実質利回りで決める
法人が系統用蓄電池へ投資するなら、経営会議で問うべきことは明快です。設備を持った結果、本業へ回せる資金がどれだけ増えるのか。提示された表面利回りが高くても、運営費、税金、返済、更新への備えを通した後に資金が残らなければ、会社の投資戦略としては弱いままです。
本業で稼いだ利益を次の収益源へ振り向けたい。決算の税負担を見ながら、保有資産からの収入も育てたい。そのような法人に必要なのは、収益と節税を同じ時間軸で評価する視点です。一括償却などの税務上のメリットも、長期の資金計画へ組み込んでこそ使い道がはっきりします。
この記事では、税金や運営費を織り込んだ手元資金の成果を実質利回りとして扱います。自社保有、別法人への出資、設備の貸付けでは、お金の流れも税務の主体も違います。まず比較の土台をそろえ、その上で、自社の決算と資金需要に合う系統用蓄電池の案件を選びます。
法人の蓄電池投資は売上から手元資金まで一本で読む
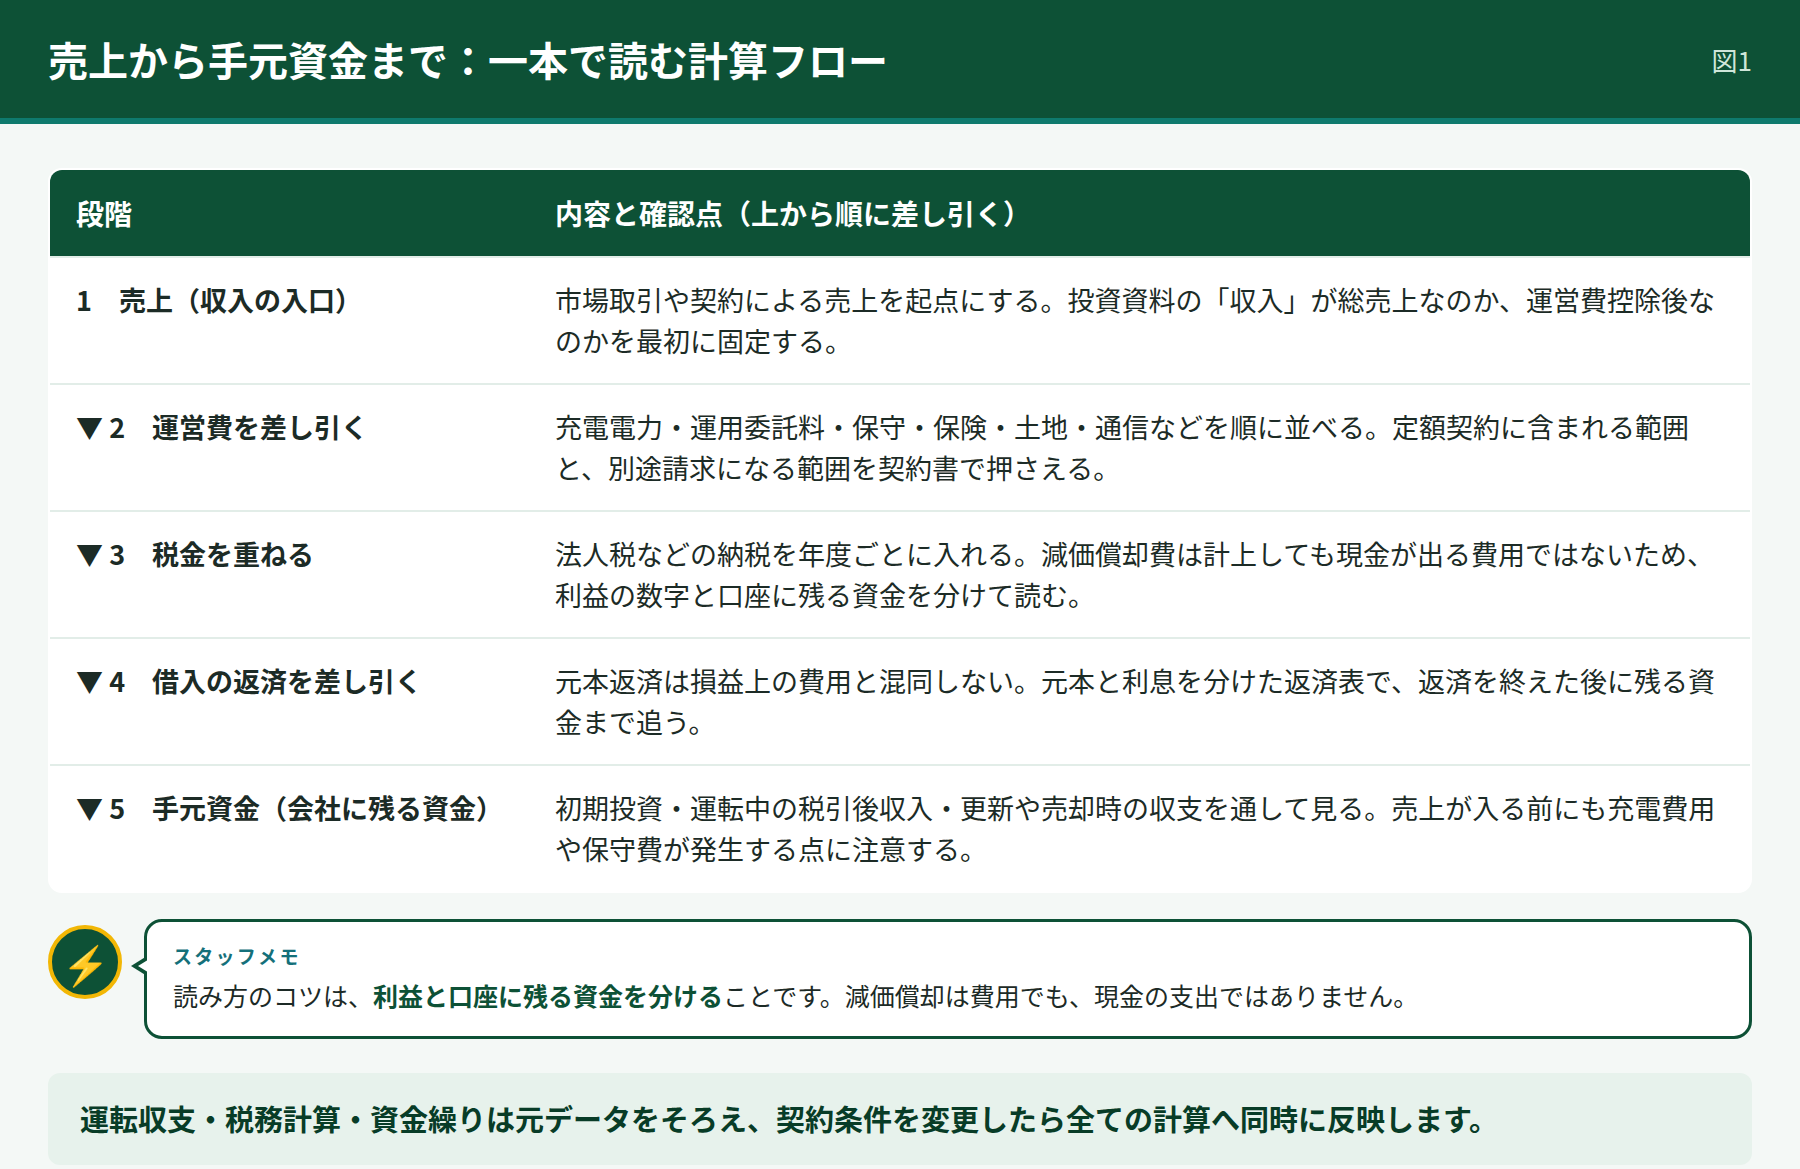
最初に要求する資料は、収入から最終的な受取額までをつないだ収支表です。市場取引や契約による売上、充電電力、運用委託料、保守、保険、土地、通信などを順番に並べます。投資資料の「収入」が総売上なのか、運営費控除後なのかを固定すれば、案件の比較は一気に進めやすくなります。
次に、法人税などの納税と資金支出を重ねます。損益計算に使う減価償却費は、計上するたびに現金が出る費用ではありません。一方、設備代金や借入元本の返済は、会計上の利益とは違う動きで現金を減らします。利益の数字だけを見ず、口座へ残る資金までたどることが必要です。
運転収支、税務計算、資金繰りを別々の担当者が作る場合も、元データはそろえます。契約条件を変更したら、全ての計算へ同時に反映します。販売資料だけ売上が新しく、経理の税額計算は古い条件のままでは、経営者が判断する数字が一つに定まりません。
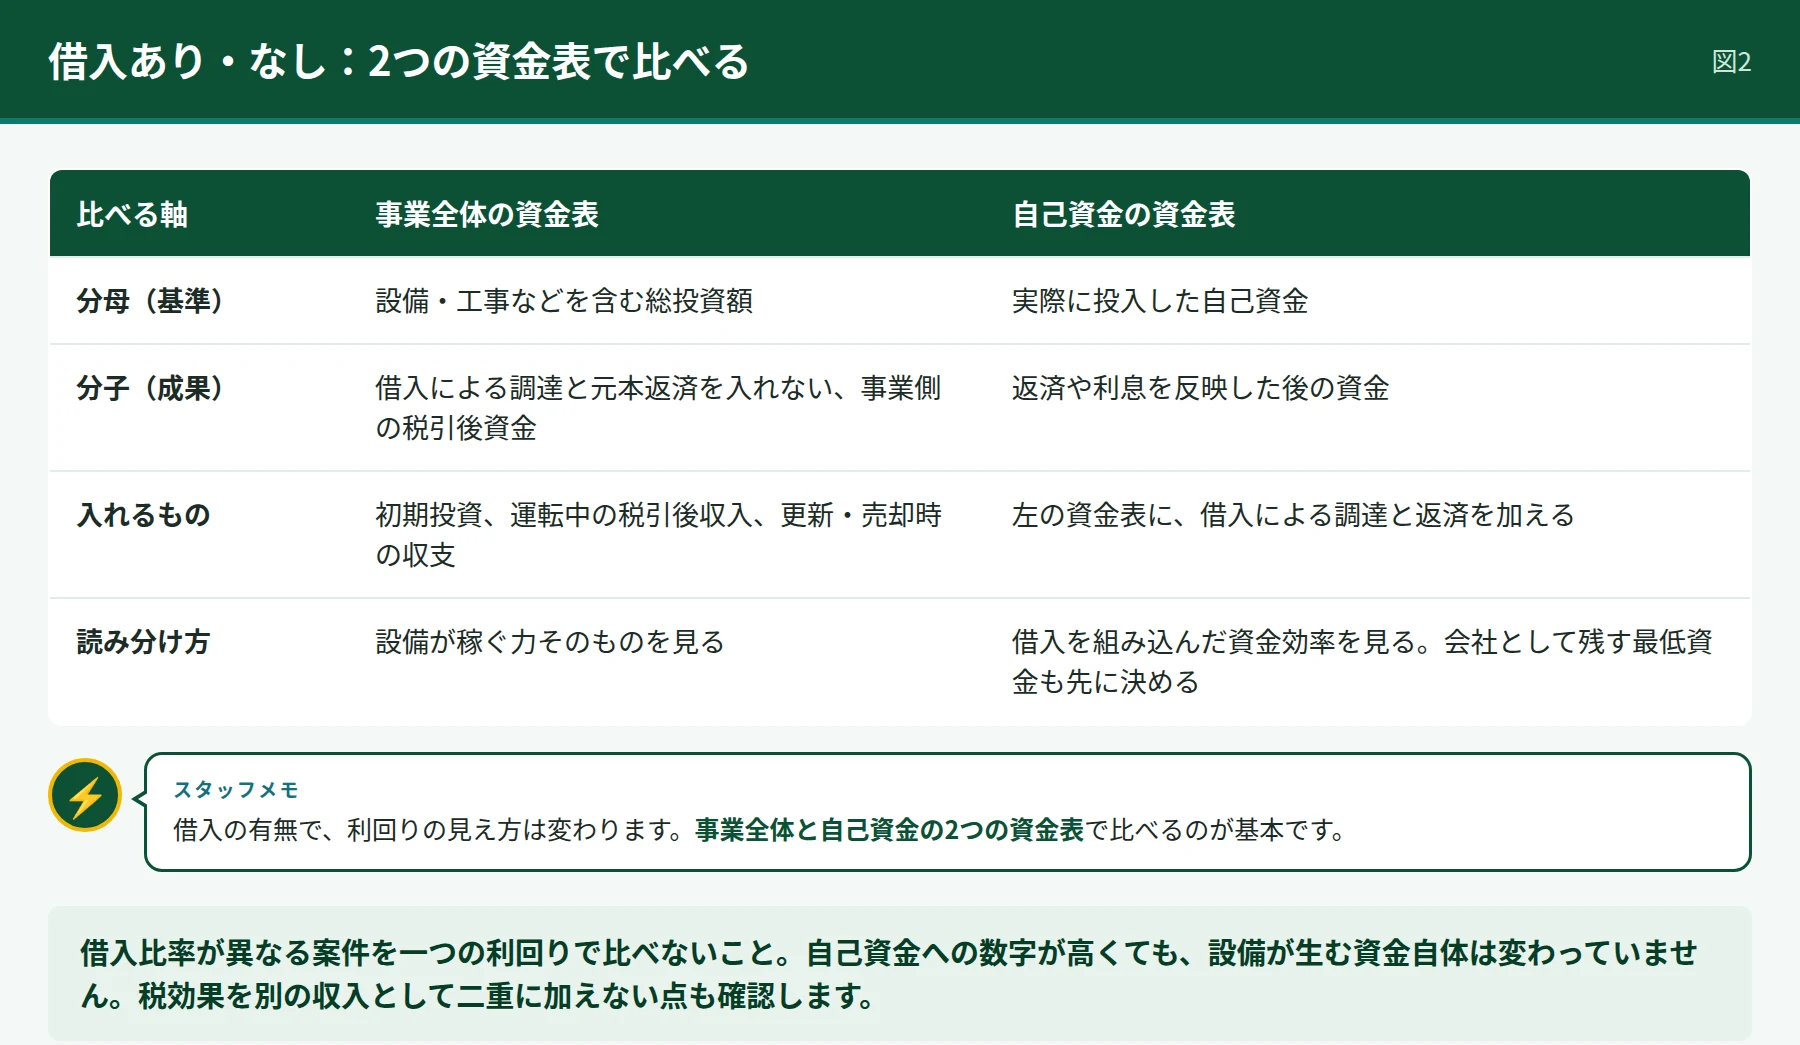
事業全体の資金表では、初期投資、運転中の税引後収入、更新・売却時の収支を通して見ます。自己資金の資金表では、借入による調達と返済も加えます。この二つを用意すると、設備が稼ぐ力と、借入を組み込んだ資金効率を読み分けられます。
一括償却の効果を蓄電池の毎年の利益へつなぐ
蓄電池の節税を検討する法人は、初年度の税額と、翌期以降の納税まで並べてください。即時償却が適用される場合、取得年度へ償却を前倒しすることで、その後の年度に使う償却費は小さくなります。設備が収益を生み続ければ、後の年度にはその利益に対応する税負担が現れます。
そのため、取得年度の税負担軽減を、毎年繰り返す収入として収支表へ入れません。税効果が発生する年度に一度だけ反映し、後の年度は当該年度の利益と税務処理で再計算します。一時的な効果と運転収入を混ぜないことで、事業が自力で現金を生む力が見えてきます。
国税庁が示す中小企業経営強化税制は、認定計画、対象設備、指定事業などの条件を満たした場合に、即時償却または税額控除を選択する制度です。中小企業庁の手引きでは電気業は対象外とされています。系統用蓄電池の収支では、自社の用途で確認できた制度だけを税効果へ反映します。
税金対策としての価値を測るには、会社全体の課税所得も必要です。本業の利益、他の設備投資、欠損金の状況が違えば、同じ支出でも当期の納税へ現れる効果は変わります。設備側の資料と自社の決算予測を接続し、税理士と年度別に計算することが実行への近道です。
系統用蓄電池の法人保有は資金の主体を決める
自社が蓄電設備を所有し、運用を委託する形なら、自社が持つ資産、売上、委託費を整理します。別法人へ出資する形では、自社が持つのは通常その出資持分などであり、設備の保有者とは区別して考えます。設備を持つ会社の償却を、自社の費用と同じように扱う収支表は、そのまま採用できません。
貸付けを伴う計画では、賃料、保守負担、残価、契約終了時の返還条件を確認します。税制にも貸付資産について条件があるため、設備の名義に加え、誰がどの業務に使用するかを明らかにします。契約の図と会計上の図が一致すると、税金対策の検討が具体的になります。
同じグループ内の会社でも、資金の移動には出資、貸付け、配当などの意味があります。実質利回りを会社単位で評価するなら、設備側に利益が出た時点と、投資した法人へ資金が届く時点を分けます。分配時期や留保条件も、会社にとっての資金回収期間を左右します。
商談の早い段階で、保有法人、契約当事者、支払先、収入の帰属先を一枚にしてください。設備が優れていても、投資する会社へ資金が戻る道筋が弱ければ、法人の経営課題を解けません。実質利回りを求める法人ほど、保有形態と資金還流をセットで選ぶべきです。
借入を使う蓄電池は返済後の実質利回りで決める
借入を組み合わせると、投資に必要な自己資金を抑えながら設備を取得できます。その一方で、返済期日、金利、担保、追加資金の条件が生じます。自己資金に対する利回りだけを大きく見せた提案では、事業の稼働や価格が弱い期間に必要な資金が分かりません。
比較する際は、事業全体で使った投資額を基準にした成果と、返済後の自己資金の成果を並べます。借入比率が異なる案件を一つの利回りで比べると、設備や契約の差と、資金調達の差が混ざります。比較の物差しをそろえたうえで、自社に合う調達条件を選びます。
返済表では元本と利息を分けます。元本返済を損益上の費用と混同すると、見込税額と手元資金の両方がずれます。運転収支から算定した税額を納め、返済や更新の支出を終えた後に、いくら残るかまで追います。経理処理の整理が、そのまま投資判断の精度につながります。
本業の運転資金を使う場合は、会社として残す最低資金を先に決めてください。設備の売上が入る前にも、充電費用や保守費が発生することがあります。投資額の全てを設備代へ振り向けず、運転用の資金枠を確保した計画で稟議を進めることが重要です。
蓄電池の税金対策には保有期間全体の費用を入れる
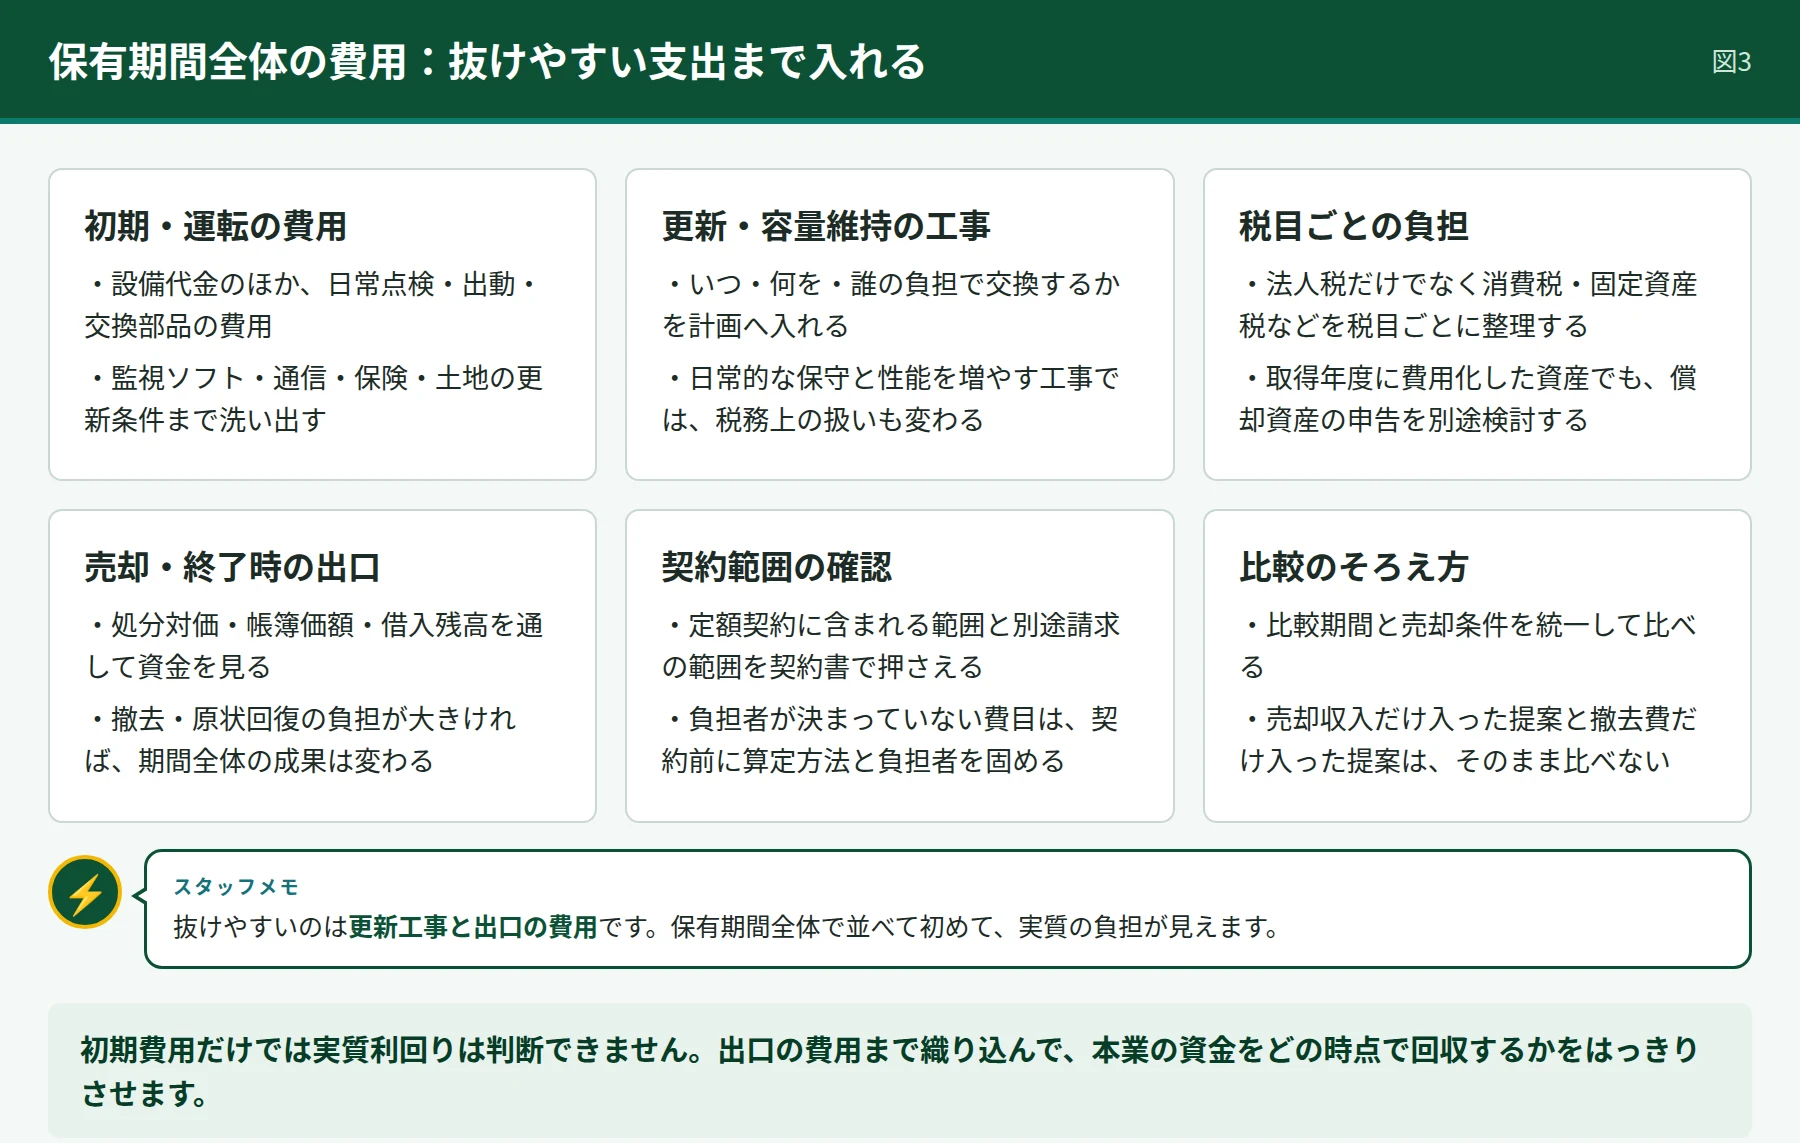
初期費用が分かっていても、運転を続けるための支出が薄い計画では実質利回りを判断できません。日常点検、出動、交換部品、監視ソフト、通信、保険、土地の更新条件を洗い出します。定額契約に含まれる範囲と、別途請求になる範囲を契約書で押さえます。
さらに、設備の更新や容量維持に必要な工事を計画へ入れます。いつ、何を、誰の負担で交換するかが決まれば、将来の資金需要を見積りと対応させられます。日常的な保守と、性能を増やす工事では税務上の扱いも変わるため、経理が見積り段階から参加すると判断が速くなります。
税金も法人税だけを一つ置いて終わりにしません。消費税、固定資産税などを税目ごとに整理し、設備や所在地、取引形態に応じて算定します。国税と地方税の扱いは同じではなく、取得年度に費用化した資産でも、償却資産の申告を別途検討する必要があります。
売却や終了を想定するなら、処分対価、帳簿価額、借入残高、撤去・原状回復を通して資金を見ます。保有中に好成績でも、終了時の負担が大きければ投資期間全体の成果は変わります。出口の費用まで織り込むことで、本業のための資金をどの時点で回収するかが明確になります。
法人が比較すべき蓄電池の収支ケースをそろえる
提案を受ける際は、税効果を織り込む前の事業収支を先に見ます。ここで、設備と運用契約が生む力を把握します。次に、自社で確認した税務処理と資金調達を反映し、会社へ残る資金を出します。段階を分けると、どこに案件の魅力があるかが説明できます。
運転条件を変えるケースも用意します。売上が下がった期間、稼働停止が生じた期間、保守費が増えた年度を、利用する市場の実績や契約条件から組み立てます。こうした変化を入れても返済と納税を続けられるかを確認すれば、自社が投入できる資金額を決めやすくなります。
ケースの数を増やすこと自体が目的ではありません。収入を動かすもの、支出を動かすもの、税額を動かすものを分け、経営に影響する要因をつかみます。元データ、計算期間、負担者がそろっていれば、別の提案へ同じ物差しを当てられます。
蓄電池の実質利回りは計算式まで自社でそろえる
利回りを提示されたら、分子と分母を文書で確認します。年間の売上を設備価格で割った数字、年間の税引後資金を総投資額で割った数字、返済後の資金を自己資金で割った数字では、測っている成果が違います。自社の比較表では計算式と費用範囲を共通にしてください。
事業全体の年間資金利回りを整理するなら、借入による調達と元本返済を入れない事業側の税引後資金を、設備・工事などを含む総投資額と対比します。自己資金への年間資金利回りでは、返済や利息を反映した資金を、実際に投入した自己資金と対比します。税額も各資金表の前提で計算します。
この区分は、借入を使う提案と、全額自己資金で取得する提案の比較で効きます。自己資金への数字が高くても、設備が生む資金自体は変わっていないことがあります。事業の稼ぐ力を確認してから資金調達を重ねると、自社が引き受ける負担と効率を正面から選べます。
初年度の税負担軽減を計算へ入れる際には、二重に扱わないことも重要です。税務計算を通じて税額が減っているのに、同じ効果を別の収入として加えると成果が膨らみます。税効果を投資額から差し引く表示を使う場合も、年度別資金へ同じ額を重ねて加えていないかを確認します。
年間の資金利回りは、その年の成果を読む道具です。取得時の支出と複数年度の資金、更新、売却を通して比べる際は、投資期間全体の回収も確認します。途中の年度だけ好調な計画と、長期に資金を生む計画を同じ一つの率で決めないことが大切です。
比較期間と売却条件も統一します。ある提案には売却収入が入り、別の提案には撤去費だけが入っているなら、差は運転性能だけでは説明できません。どの前提を採用したかを見せてもらい、自社の保有方針に合う条件で再計算します。
投資判断後も、同じ式で実績を更新してください。実際の精算、費用、税額、返済を入れれば、想定との差が見えるようになります。表面利回りを入り口にした商談を、法人の実質利回りの管理へ育てるための仕組みになります。
社内へ提出する比較表には、計算式のほか、含めた税金と費用を明記します。同じ名称の利回りでも中身が違うため、表の見出しだけで横並びにしないことです。経営者が求める「使える現金」の条件を先に決めれば、案件を追加した後も同じ基準で選べます。投資規模が大きくなるほど、共通の物差しを持つ意味も大きくなります。
実質利回りを求める法人は経営・経理・運用で決める
蓄電池投資を営業資料だけで完結させず、経営が投資枠を決め、経理が税務と資金を組み、運用会社が稼働前提を示す体制にします。見積り、保証、運用委託、税務処理の担当者を定めると、判断が止まった際に不足している材料が分かります。
決裁資料の中心に置くのは、取得額、税効果、長期の税引後資金、追加支出、返済余力です。販売側の利回りと自社の試算に差が出たら、その差を費目と年度に分けて説明してもらいます。曖昧なまま残った差額こそ、契約前に詰める価値のある論点です。
系統用蓄電池の法人投資で狙うのは、本業を支える新しい資金の流れです。節税も税金対策も、その流れを太くするために使います。決算月、保有形態、投資予算、希望する資金回収の時期を添えて、ENERGY BANKへお問い合わせください。表面利回りから一歩進み、会社に残る資金で比較できる案件検討を始めましょう。
出典
確認日:2026年10月18日
- 国税庁「No.5434 中小企業経営強化税制」https://www.nta.go.jp/taxes/shiraberu/taxanswer/hojin/5434.htm
- 中小企業庁「中小企業等経営強化法に基づく支援措置活用の手引き」https://www.chusho.meti.go.jp/keiei/kyoka/pdf/tebiki_zeiseikinyu.pdf
- 国税庁「No.5402 修繕費とならないものの判定」https://www.nta.go.jp/taxes/shiraberu/taxanswer/hojin/5402.htm
- 東京都主税局「固定資産税(償却資産)」https://www.tax.metro.tokyo.lg.jp/kazei/work/shokyak_sis
- 国税庁「No.5762 青色申告書を提出した事業年度の欠損金の繰越控除」https://www.nta.go.jp/taxes/shiraberu/taxanswer/hojin/5762.htm
本記事は情報提供を目的としており、投資成果を保証するものではありません。最終的な判断は、個別資料と専門家への相談を踏まえて行ってください。