KNOWLEDGE / 2026.10.31
系統用蓄電池の火災保険と損害保険|補償の範囲と付保で確認する項目
系統用蓄電池は、億円単位の設備を屋外に置き、20年近い期間にわたって運用する事業です。その間には、火災、落雷、風水害、盗難といった事故のリスクが常にあります。損害保険は、事故そのものを防ぐものではありませんが、事故が起きたときに設備の復旧と事業の継続を資金面で支える仕組みです。融資を受けて導入する案件では、付保が融資条件に含まれることもあります。
本稿では、蓄電所にかける保険の全体像、企業向け火災保険の補償の組み立て方、保険金額の設定、休業補償と賠償責任の位置づけ、付保のタイミングを整理します。特に、保険は「入っているか」ではなく「どの事故が、どこまで補償されるか」で見ることが要点です。
目次
- 蓄電所の保険は3層で考える|物・休業・賠償
- 火災保険の補償は組み立て式|蓄電池で効く事故の種類
- 保険金額は「再び買うといくらか」で設定する
- 休業補償と賠償責任|設備の外側の損害に備える
- 付保のタイミングと見直し|建設中から運転開始後まで
- よくある質問
- まとめ:証券の中身を設備台帳と並べて確認する
蓄電所の保険は3層で考える|物・休業・賠償
蓄電所の保険は、大きく3つの層に分けて考えます。第一層は、設備そのものの損害を補償する「物」の保険です。火災保険(企業向けの火災保険や動産総合保険など)が中心になります。第二層は、事故で運転が止まった期間の収益の減少を補償する「休業」の保険です。第三層は、事故が第三者へ及んだ場合の損害賠償に備える「賠償」の保険です。
3層が必要なのは、事故の損害が設備の修理費だけで終わらないためです。蓄電池が火災で焼損すれば、設備の再調達費に加えて、復旧までの数か月から年単位の期間、市場収益が途絶えます。さらに、延焼や感電などで近隣や第三者に損害を与えれば、賠償の問題が生じます。修理費・失われる収益・賠償の3つを分けて見積もることが、付保漏れを防ぐ出発点です。
なお、メーカー保証と保険は別の仕組みです。系統用蓄電池の保証条件を比較の記事でも紹介しましたが、保証は製品の不具合に対するメーカーの責任範囲を定めるもので、自然災害や外部からの事故は対象外です。保証があるから保険は不要、とはなりません。
火災保険の補償は組み立て式|蓄電池で効く事故の種類
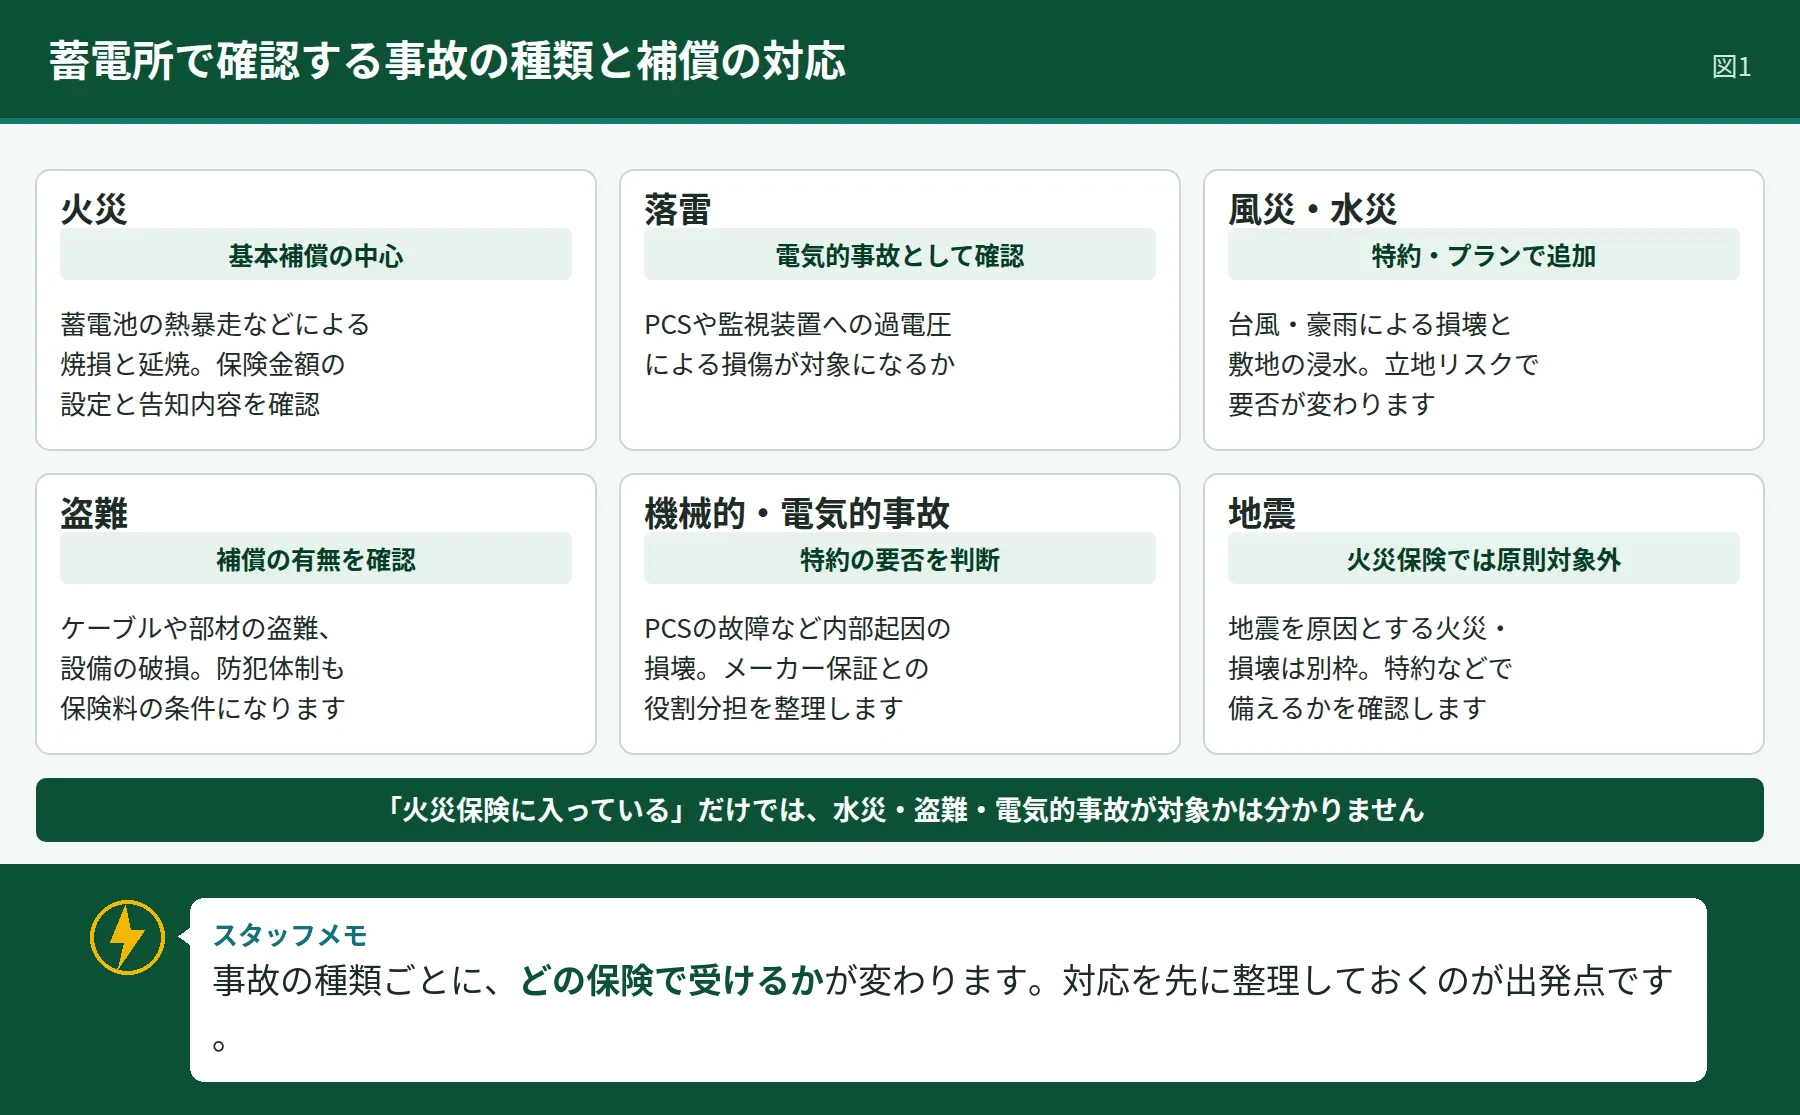
企業向けの火災保険は、基本補償に特約を組み合わせる形が一般的です。基本となるのは、火災、落雷、破裂・爆発による損害です。ここに、風災、水災、盗難、電気的事故・機械的事故などを、プランや特約で加えていきます。どの事故が補償されるかは商品と契約内容で決まるため、「火災保険に入っている」だけでは、水害や盗難が対象かどうかは分かりません。
蓄電所で特に確認したい事故は次のとおりです。
| 事故の種類 | 蓄電所で想定される損害 | 確認のポイント |
|---|---|---|
| 火災 | 蓄電池の熱暴走などによる焼損、延焼 | 保険金額の設定と、消火設備の告知内容 |
| 落雷 | PCSや監視装置への過電圧による電気的損傷 | 電気的事故として補償されるか |
| 風災・水災 | 台風・豪雨による設備の損壊、敷地の浸水 | 立地の水害リスクと、水災補償の有無 |
| 盗難 | ケーブルや部材の盗難、設備の破損 | 盗難補償の有無と、敷地の防犯体制 |
| 機械的・電気的事故 | PCSの故障など、内部起因の損壊 | 特約の要否。メーカー保証との役割分担 |
損害保険は実損填補が原則で、実際に発生した損害額を上限に保険金が支払われます。同じ設備に複数の契約を重ねても、損害額を超えて受け取ることはできません。逆に、保険金額が設備の価値より低く設定されていると、損害の一部しか補われない場合があります。契約の重複と不足の両方を点検します。
また、保険料は、補償範囲、保険金額、免責金額(自己負担額)、所在地のリスク、設備の仕様や防災体制などで決まります。料率の数字は商品ごとに異なるため、本稿では扱いません。見積もりでは、補償範囲をそろえた条件で比較することが大切です。
保険金額は「再び買うといくらか」で設定する
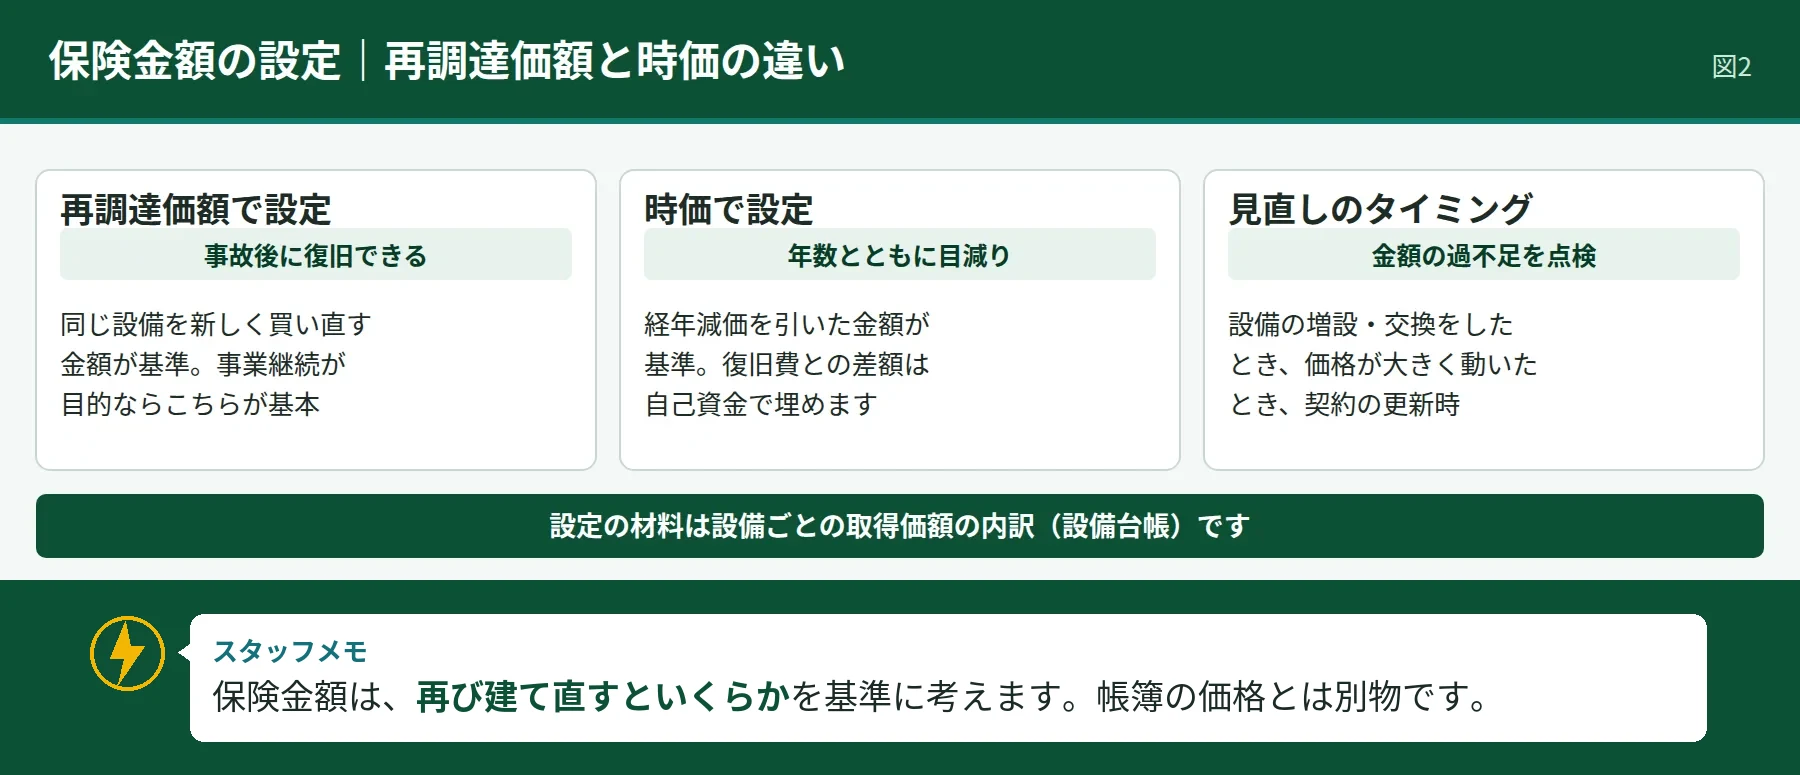
保険金額の設定には、再調達価額(同じ設備を新しく買い直す金額)を基準にする考え方と、時価(経年減価を差し引いた金額)を基準にする考え方があります。事業を継続する前提なら、事故後に設備を復旧して運転を再開できることが目的なので、再調達価額を基準に設定するのが基本です。時価基準では、年数が経った設備ほど受け取る保険金が減り、復旧費との差額を自己資金で埋めることになります。
設定の材料になるのが、設備ごとの取得価額の内訳です。蓄電池本体、PCS、受変電設備、工事費の区分が台帳にそろっていれば、再調達の見積もりと突き合わせができます。系統用蓄電池の減価償却|耐用年数と償却方法の選び方の記事でも触れた設備台帳は、税務だけでなく保険金額の設定にも使う基礎資料です。
見直しのタイミングも決めておきます。設備の増設や交換をしたとき、市場価格が大きく動いたとき、契約の更新時には、保険金額が現在の再調達価額と合っているかを確認します。特に蓄電池は価格の変動が大きい設備であり、導入時の金額のまま据え置くと、過不足が生じやすくなります。
休業補償と賠償責任|設備の外側の損害に備える
第二層の休業補償は、火災などの事故で営業が止まった期間の粗利益の減少などを補償する特約・保険です。蓄電所の収益は、容量市場、需給調整市場、卸電力市場の組み合わせで成り立っており、停止期間の損失は月々の収益実績をもとに見積もります。補償される期間や算定方法は商品で決まるため、契約時に「何か月の停止まで、どのように計算されるか」を確認します。復旧に時間がかかる設備ほど、この層の意味が大きくなります。
第三層の賠償責任は、自社の設備が原因で第三者に損害を与えた場合に備えるものです。火災の延焼、設備の倒壊や飛散、工事や保守作業中の事故などが想定されます。土地を賃借している場合は、賃貸借契約で付保や賠償の条件が定められていることもあります。土地の契約条件は、系統用蓄電池の土地活用の記事でも確認項目として挙げています。
地震の扱いも分けて確認します。火災保険は、地震を原因とする火災や損壊を原則として対象外としています。家庭向けでは地震保険を火災保険に付帯する形が知られていますが、事業用の設備では、地震の危険を補償する特約や別の契約で備える形が取られます。蓄電所は重量のある設備を屋外に設置するため、地震による転倒・損壊と、それに伴う火災のリスクをどう扱うかは、立地の条件とあわせて保険会社と確認する項目です。あわせて、事故後の残存物の撤去費用や、復旧を急ぐための費用を補償する「費用」の部分も、地味ですが実務では効きます。焼損した蓄電池の撤去と処分は通常の廃棄より費用がかかるため、撤去費用が補償に含まれるかどうかで、事故後の自己負担は大きく変わります。
また、融資を受ける案件では、金融機関から保険金の請求権への質権設定や、指定の保険への加入を求められることがあります。付保の内容は自社だけで決められない場合があるため、融資協議の早い段階で条件を確認し、見積もりの前提に含めます。具体的な物件の導入条件を検討する際は、ENERGY BANKの物件一覧で、立地や規模の異なる物件を並べて確認することもできます。
付保のタイミングと見直し|建設中から運転開始後まで
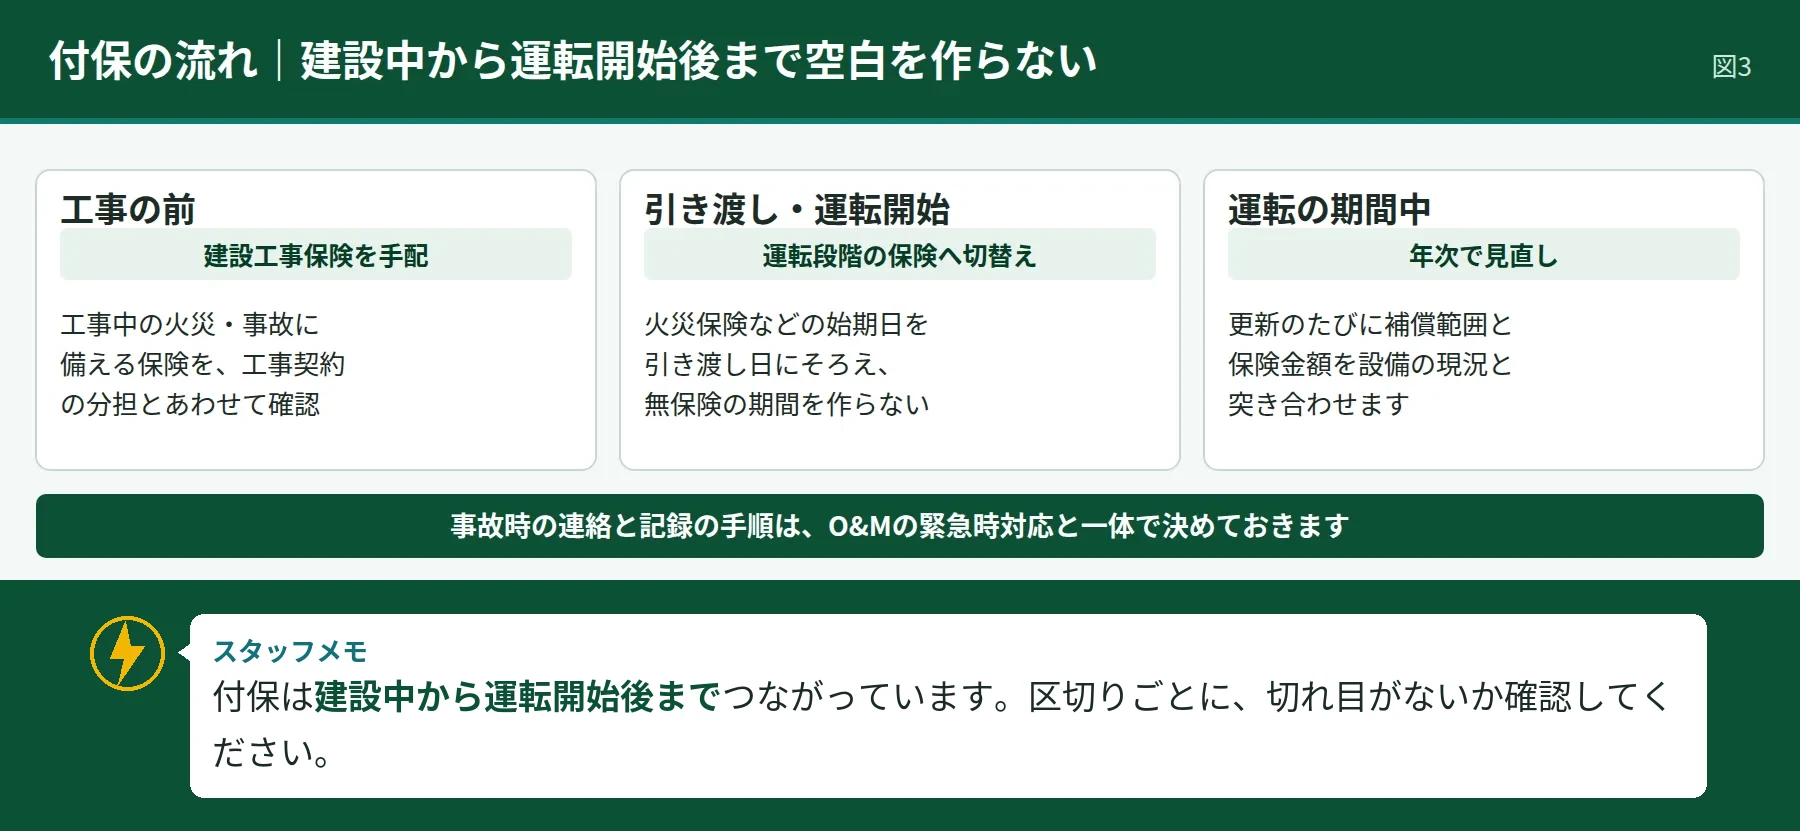
保険の検討は、運転開始の直前ではなく、工事の前から始まります。建設期間中は、工事そのものを対象とする建設工事保険などで、工事中の火災や事故に備えるのが一般的です。設備の引き渡しを受けて運転が始まるタイミングで、火災保険などの運転段階の保険へ切り替えます。切り替えの境目で無保険の期間ができないよう、引き渡し日と保険始期日をそろえます。
運転開始後は、年次の点検項目に保険の確認を組み込みます。系統用蓄電池のO&M費用比較の記事でも紹介しましたが、保守費用と並んで保険料も毎年の運営コストです。更新のたびに補償範囲と保険金額を設備の現況と突き合わせ、増設・交換・価格変動を反映させる運用にします。
事故が起きたときの動きも、平時に決めておきます。保険会社への連絡、被害状況の記録(写真・ログ)、復旧業者の手配、市場や契約先への連絡の順序を、O&Mの緊急時対応と一体で整理しておくと、復旧と保険金の請求が滞りません。
あわせて、保険証券と付保内容の一覧を、設備台帳や契約書と一緒に保管し、O&M事業者や関係会社と共有しておきます。事故の現場で最初に動くのは保守の担当者であり、その担当者が「どの保険に、どこへ連絡するか」を知らなければ、初動が遅れます。証券の写しと連絡先を運用マニュアルに添付しておくことは、費用のかからない備えです。また、設備の一部を交換したときは、保険の対象設備の明細も更新します。明細と実物のずれは、保険金の支払いの場面で争いの元になります。
よくある質問
メーカー保証があれば火災保険は不要ですか?
不要にはなりません。メーカー保証は製品の不具合を対象とするもので、火災、落雷、水害、盗難といった外部の事故は対象外です。事故による損害は保険で備えます。
保険料はどのくらいかかりますか?
補償範囲、保険金額、免責金額、所在地のリスク、設備の仕様で決まるため、一律の目安は示せません。見積もりは、補償条件をそろえたうえで複数社を比較し、保険料だけでなく補償の中身で判断します。
休業補償は市場収益の減少も対象になりますか?
火災など補償対象の事故で運転が止まった期間の利益の減少を対象とする特約・保険があります。算定方法と補償期間は商品ごとに異なるため、契約時に自社の収益構造に合うかを確認してください。
建設中の事故は誰の保険で対応しますか?
建設工事保険など工事を対象とする保険で備えるのが一般的で、契約形態によって付保者が工事事業者になる場合と発注者になる場合があります。工事契約で付保の分担を確認してください。
まとめ:証券の中身を設備台帳と並べて確認する
系統用蓄電池の保険の要点は、①物・休業・賠償の3層で考える、②火災保険は事故の種類ごとの組み立て式で、水災・盗難・電気的事故が入っているかを証券で確認する、③保険金額は再調達価額を基準に設定し、設備の増設や価格変動に合わせて見直す、④建設中と運転開始後で保険を切り替え、無保険の期間を作らない、の4点です。事故は起きないことが前提ではなく、起きたときに事業を戻せることが保険の役割です。設備条件や立地リスクの整理は、ENERGY BANKの専門スタッフに相談して進めることもできます。
出典
損害保険の活用等における論点資料|中小企業庁
https://www.chusho.meti.go.jp/koukai/kenkyukai/kyoujin/2018/181211kyoujin05.pdf
経営者におすすめ!火災保険の見直しポイント|中小企業基盤整備機構
https://kyoujinnka.smrj.go.jp/knowhow/24.html
ビジネスプロパティ(選べる補償・休業補償)|日新火災海上保険
https://www.nisshinfire.co.jp/service/pdf/businessproperty2410.pdf
本記事は情報提供を目的としており、投資成果を保証するものではありません。最終的な判断は、個別資料と専門家への相談を踏まえて行ってください。