KNOWLEDGE / 2026.10.21
法人の蓄電池投資は一括償却の中身で差がつく。節税と実質利回りの決算戦略
蓄電池を法人で持つなら、追いかけるべき数字は会社に残る資金です。販売資料に並ぶ表面利回り、初年度の収入、一括償却という言葉。それぞれを単独で眺めても、経営判断には届きません。設備の収益力と税務上の扱いを組み合わせ、決算と資金繰りにどう効くかまで設計して初めて、投資の強さが見えてきます。
本業で利益を出している法人にとって、蓄電池は新たな事業収入と設備投資を同時に考えられる選択肢です。税金対策を検討するなら、取得した年に何を損金へ入れられるか、翌期以降に何が残るか、運転でどれだけ現金を回収できるかを一つの計画にします。経営者が求める実質利回りは、その積み上げの先にあります。
この記事では、運営費、税金、更新費用まで反映した手元資金ベースの評価を実質利回りと呼びます。借入を使う場合は、事業全体の収益力に加え、返済後の資金を自己資金と対比します。まず押さえるのは「蓄電池の一括償却」が、具体的にどの制度を指しているかです。
蓄電池の一括償却を法人の判断材料へ変える
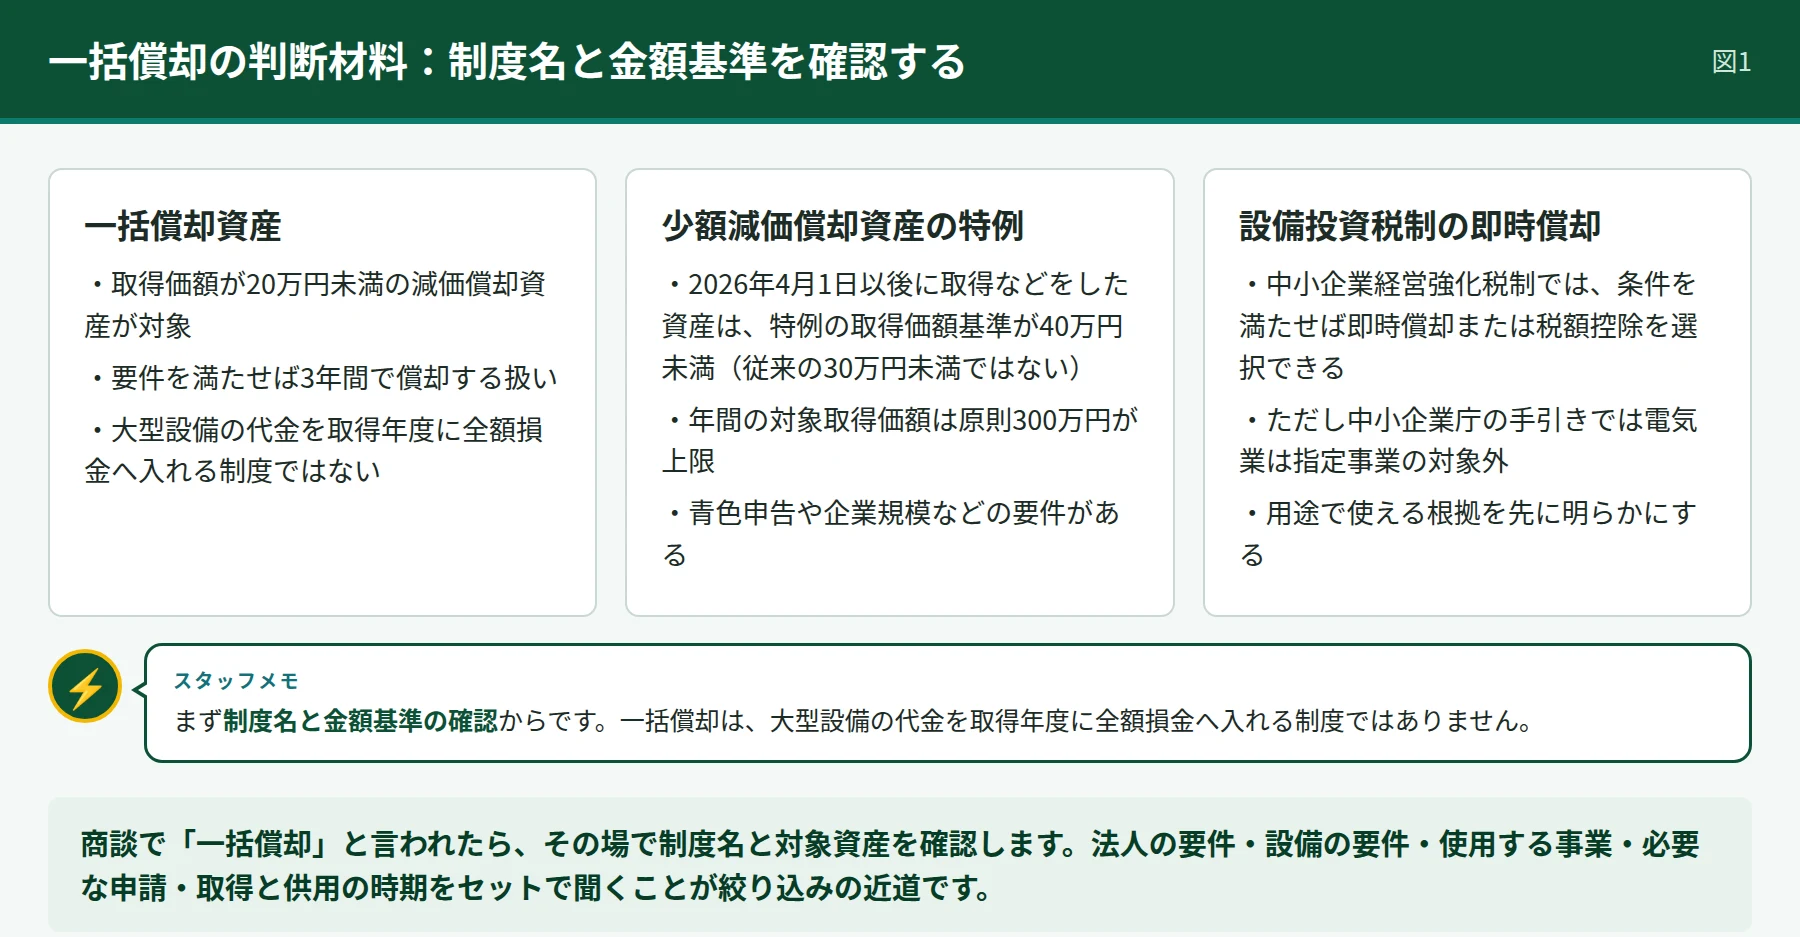
商談で一括償却と言われたら、制度名と対象資産をその場で確認します。税務上の一括償却資産と、設備投資税制による即時償却は別の仕組みです。前者は取得価額が20万円未満の減価償却資産について、要件を満たせば3年間で償却する扱いです。大型設備の代金を取得年度に全額損金へ入れる制度を意味しているわけではありません。
取得年度に全額を損金へ算入する話なら、少額減価償却資産の特例なのか、特別償却を含む別の制度なのかを特定します。説明を受ける際は、法人の要件、設備の要件、使用する事業、必要な申請、取得と供用の時期をセットで聞きます。制度を正しく区別することで、自社に使える選択肢を早く絞れます。
2026年4月1日以後に取得などをした少額減価償却資産について、国税庁は特例の取得価額基準を40万円未満と案内しています。年間の対象取得価額は原則300万円が上限で、青色申告や企業規模などの要件があります。従来の30万円未満という説明を、そのまま現在の投資判断に使うべきではありません。
系統用蓄電池の節税は事業用途から組み立てる
系統用蓄電池を法人で取得する計画では、設備名より先に用途を整理します。自社工場の電力利用を支える蓄電池と、系統へ接続して電力取引を行う蓄電池では、対象となる事業や契約が違います。中小企業経営強化税制を検討する場合も、設備の証明書があることに加え、指定事業に使うことが要件になります。
中小企業庁の支援措置活用の手引きでは、電気業は同税制の指定事業の対象外とされています。したがって、系統用蓄電池の案件で「経営強化税制により全額を即時償却できる」という説明を採用するなら、その事業用途で適用できる根拠を先に明らかにします。税効果を収支表へ載せるのは、それからです。
ここを早い段階で詰めると、設備選定も契約交渉も速くなります。自社が所有して運営するのか、第三者へ貸し付けるのか、別法人へ出資するのかを図にし、誰が資産を持ち、誰が売上を得るかを固定します。税制は取引の実体に沿って検討します。法人名義で代金を払うだけで、説明された税効果が自動的に成立するわけではありません。
蓄電池の実質利回りは当期と将来を通して測る
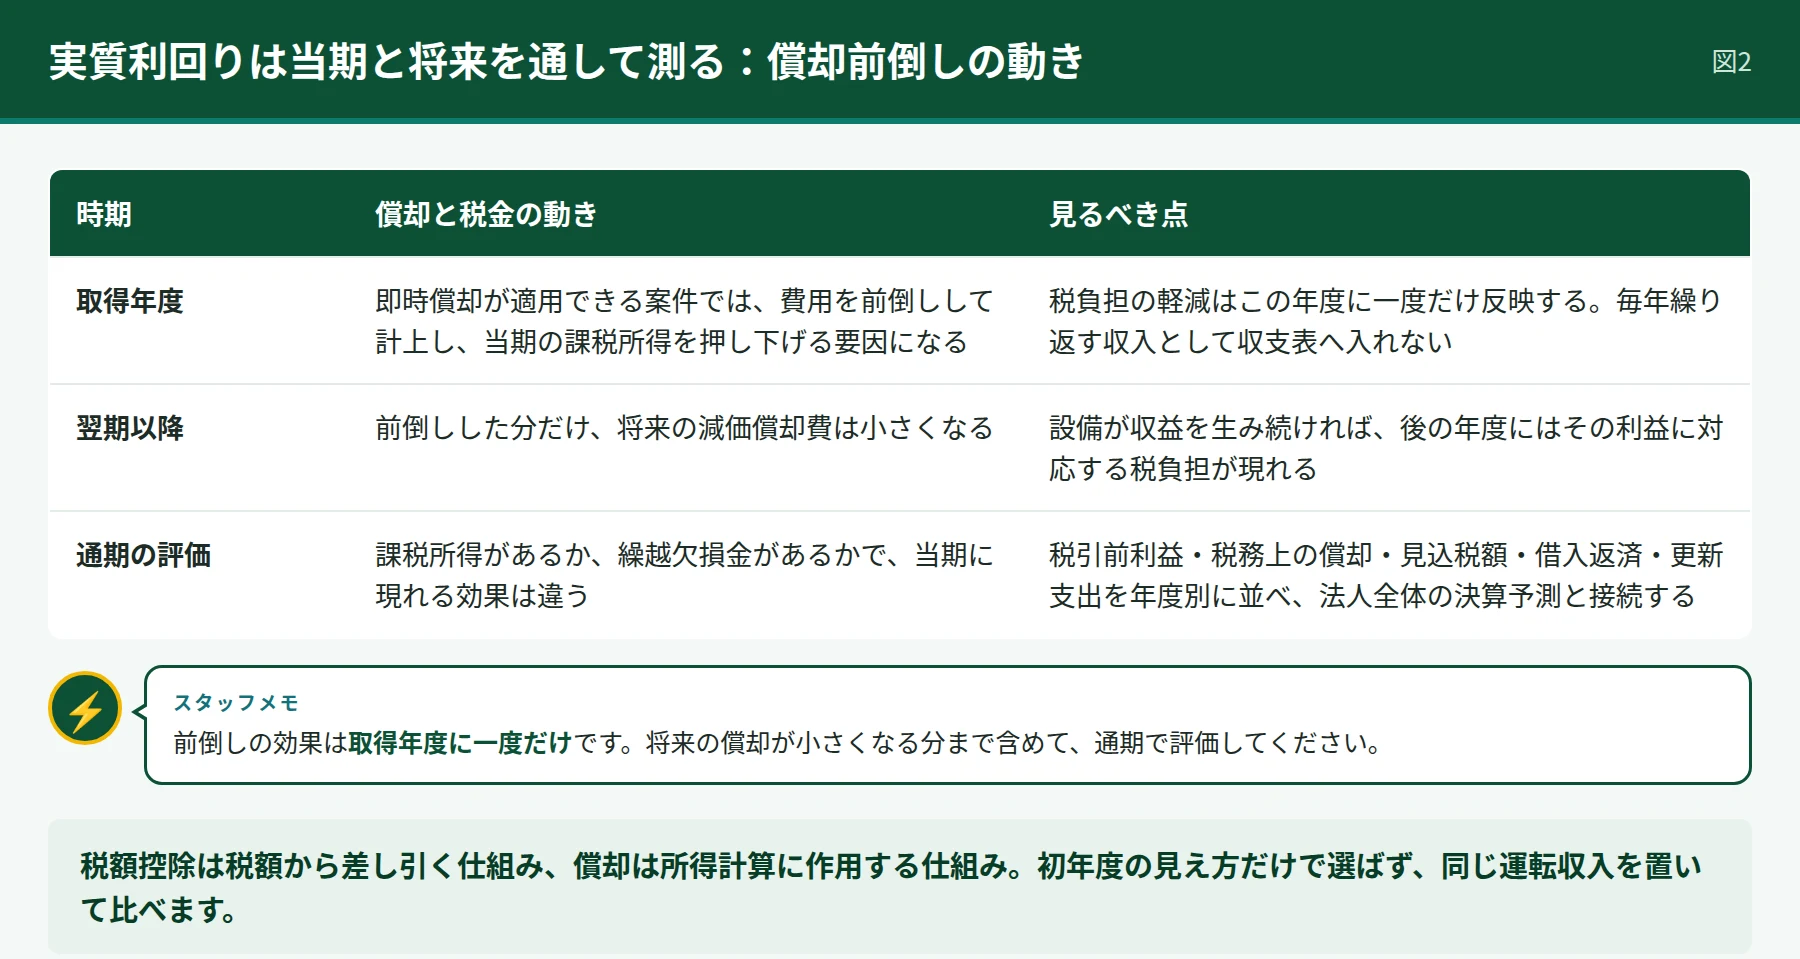
即時償却が適用できる案件では、取得年度に費用を前倒しして計上することが、当期の課税所得を押し下げる要因になります。同時に、前倒しした分だけ将来の減価償却費は小さくなります。この時間の移動まで見て、税金対策としての価値を評価します。初年度の税額だけを切り取ると、後の期間に増える税負担が見えなくなります。
経営者が見る収支表には、取得年度、運転期間、売却や終了の年度を連続して並べます。それぞれの年度について、税引前利益、税務上の償却、見込税額、借入返済、設備更新への支出を追います。会社に課税所得があるか、繰越欠損金があるかでも当期に現れる効果が違うため、法人全体の決算予測と接続することが重要です。
税額控除と即時償却の比較ができる場合も、初年度の見え方だけで選びません。税額控除は税額から差し引く仕組みで、償却は所得計算に作用する仕組みです。資金需要が集中する年、将来の利益計画、適用限度を踏まえ、同じ運転収入を置いて比較します。税効果の大きい制度を探す作業が、そのまま長期の収益力の検証になります。
法人の蓄電池投資は資産の単位と取得価額を詰める
蓄電設備の見積りは、電池、PCS、変圧器、工事、監視設備、土地関連費用など、性質の異なる項目を含みます。まず内訳を受け取り、どの資産を取得するのかを明確にします。複数の機器が一つの機能を担う設備では、請求書の行を分けただけで少額資産になるとはいえません。国税庁は少額資産の判定について、通常一単位として取引される単位で判断すると説明しています。
この整理は、節税の可否だけでなく、実質利回りの計算にも直結します。費用へ入るものと資産へ計上するものが混在したままでは、初年度利益も将来の償却もぶれます。設備の取得に必要な支出、日常の運営費、返還される保証金、土地の取得費などを分け、契約書と見積書に対応させます。
見積りの比較では総額の安さに加え、導入後の追加請求がどこに生じるかを追います。系統接続に関わる負担、遠隔監視の利用料、保守範囲、交換部品、撤去条件を整理すると、当初の設備価格から長期保有コストまでつながります。税効果を加えた後の実質利回りを高めるには、こうした支出の抜けを先に減らすことが有効です。
決算に効かせるなら蓄電池の事業供用日を押さえる
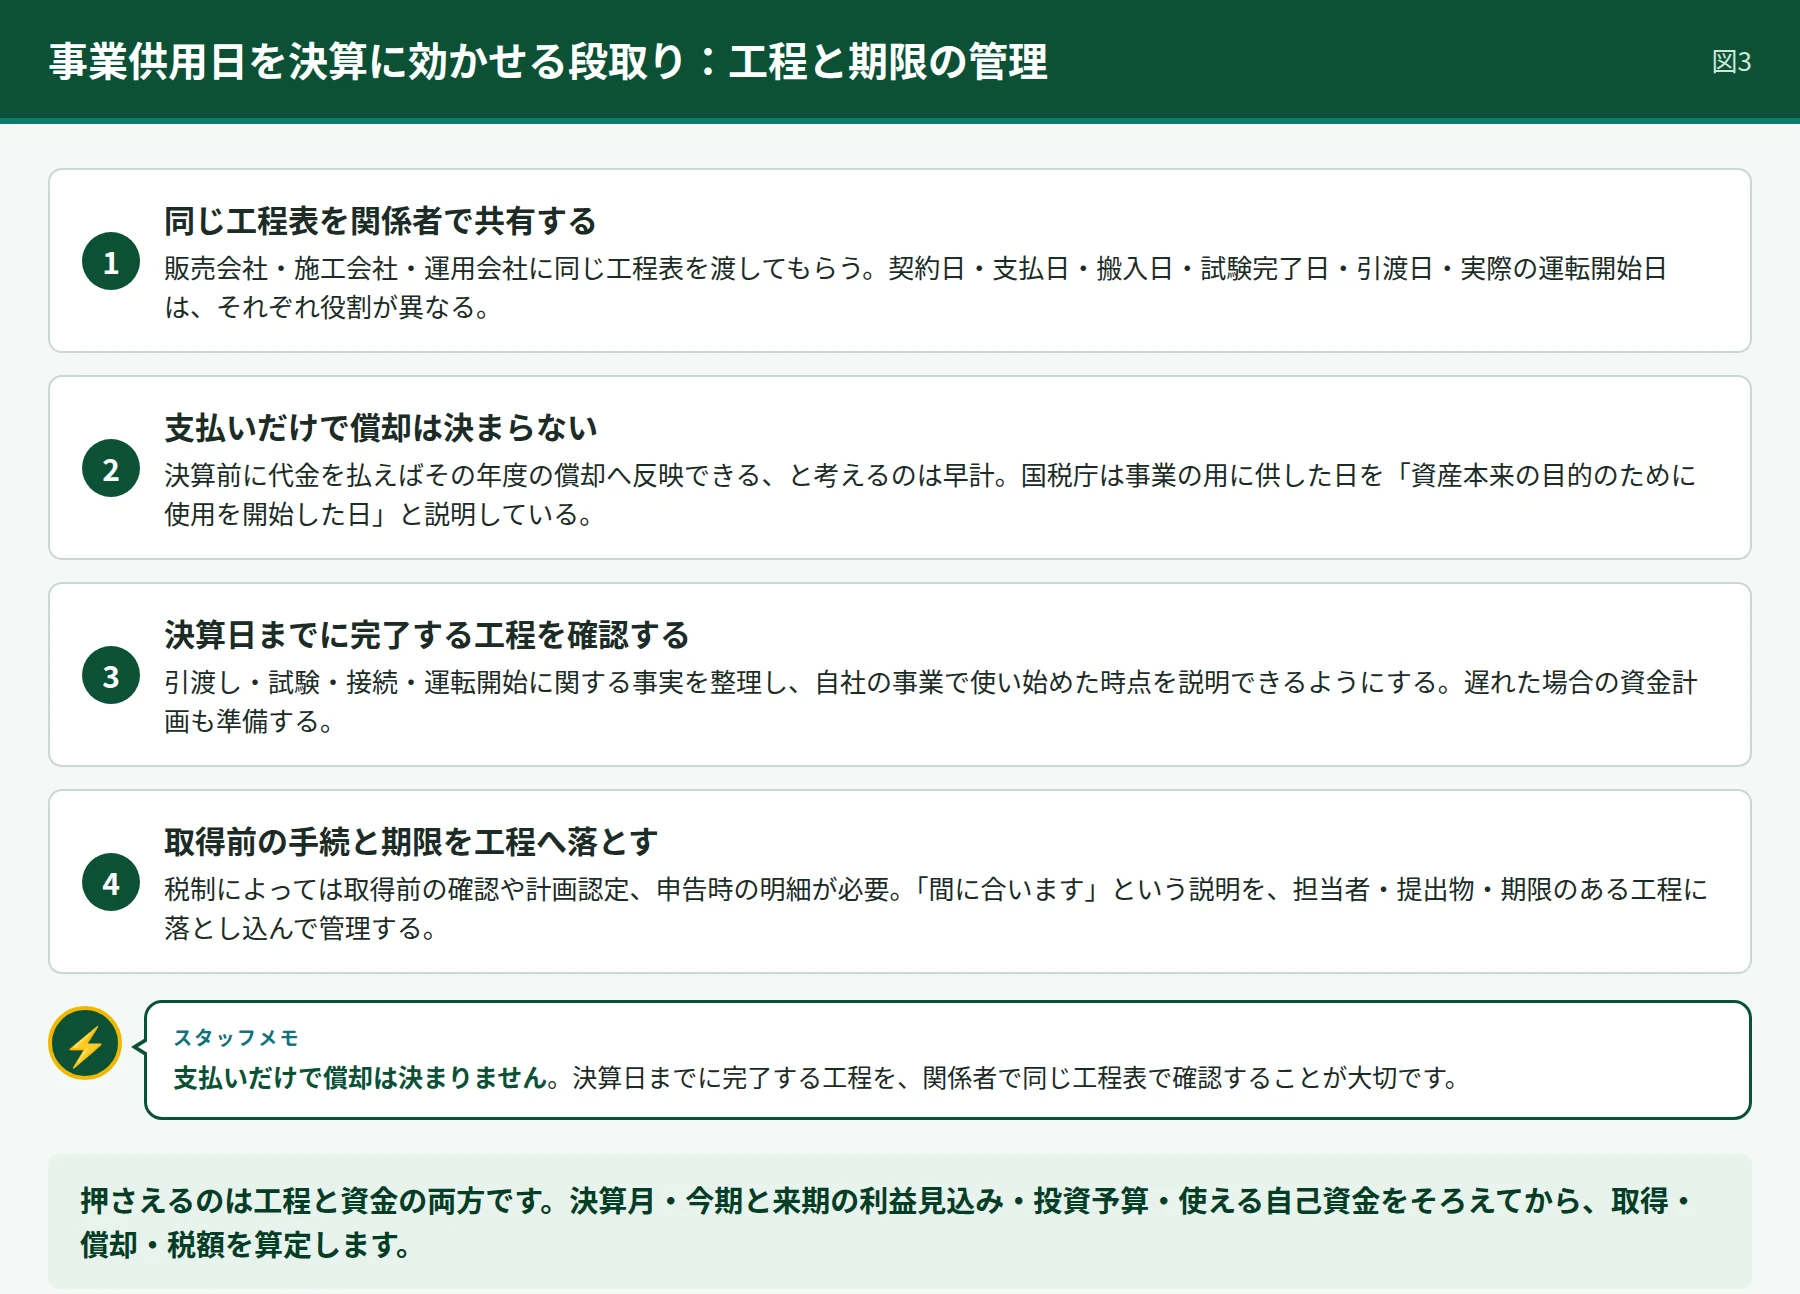
決算前に代金を払えば、その年度の償却へ反映できると考えるのは早計です。国税庁は事業の用に供した日を、資産本来の目的のために使用を開始した日と説明しています。系統用蓄電池では、引渡し、試験、接続、運転開始に関する事実を整理し、自社の事業で使い始めた時点を説明できるようにします。
商談では販売会社、施工会社、運用会社に同じ工程表を渡してもらいます。契約日、支払日、搬入日、試験完了日、引渡日、実際の運転開始日は、それぞれ役割が異なります。取得年度の税効果を計画するなら、どの工程が決算日までに完了するかを確認し、遅れた場合の資金計画も準備します。
税制によっては、取得前の確認や計画認定、申告時の明細が必要です。営業担当者の「間に合います」という説明を、担当者、提出物、期限のある工程へ落とし込みます。こうして初めて、節税を投資計画の一部として管理できます。経営者は工程と資金の両方を押さえ、判断を後ろ倒しにしないことが大切です。
表面利回りから会社に残る金額へ踏み込む
案件比較では、売上を初期投資額で割った表面利回りと、運営費や税金を差し引いた成果を並べます。表面の数字が同じでも、充電費用、運用委託料、保守、保険、土地、税金、設備交換の負担が違えば、手元資金は変わります。毎期の支払項目を自社負担と事業者負担に分け、最終的な受取額へつなげてください。
借入を使う場合は、事業そのものの収益力と、自己資金に対する成果を別々に見ます。借入比率を上げれば自己資金に対する数字の見え方が変わり、同時に返済負担が増えます。税引後の運転収入から返済を終えて、なお本業を支える資金が残るか。その順序で見ると、税効果が大きい案件と、資金繰りに強い案件の違いがはっきりします。
価格低下や設備停止によって売上が弱い期間も、固定費と返済は続きます。その期間を過去データや契約条件から置き、税務メリットを加えても資金が足りるかを検証します。使える制度を活用しながら、事業の運転収入で持ちこたえる計画を作る。この両方を満たすことが、法人の蓄電池投資を強くします。
2026年の税制更新を法人の蓄電池投資へ取り込む
制度の選択肢は過去の販売資料だけで決めません。国税庁は2026年7月31日現在の法令に基づき、特定生産性向上設備等の取得について、所定の確認を経た設備の即時償却または税額控除を案内しています。こうした新しい制度も候補一覧に載せ、自社の投資計画と設備が要件に合うかを検討します。
新しい制度を使うには、確認の対象、投資計画、設備の規模、取得・供用の順序を押さえます。中小企業向け制度の説明を、そのまま別の制度へ移して考えることはできません。税理士へ制度名と案件資料を渡し、制度の窓口へ必要な手続を確認することで、使える選択肢を広げていきます。
制度の対象になった場合には、通常償却と同じ運転収入・費用を置き、年度別の税額と資金を比較します。税効果を理由に設備価格が高くなっていないか、追加の手続や対応にかかる費用がないかも見ます。制度の活用で増える手元資金を明らかにして、初めて投資額との比較に使えます。
蓄電池の税金対策は税目と資金の出口までそろえる
法人税の費用計上を検討した後は、消費税や固定資産税などを別に整理します。税務上の償却方法を選んだことが、全ての税金を同じように減らすという意味にはなりません。納付する税目と時期を一覧にし、年度の利益と現金の動きを対応させてください。
例えば、法人税などの少額資産特例を適用した場合でも、償却資産に関する地方税の申告は別の基準で検討します。申告を担当する部署と設備が設置される場所を確認し、導入後の納税を運営費へ入れます。見込税額をまとめて一つ置く方法では、こうした負担が抜けやすくなります。
また、税効果で手元に残った資金をどう使うかも経営判断です。本業の運転資金を厚くするのか、返済を進めるのか、設備更新に備えるのかを決めます。使い道まで決まれば、節税を投資した年だけの成果にせず、その後の事業を支える財務戦略へつなげられます。
売却時の資金計画には、受取代金、残る帳簿価額、借入残高、取引費用を並べます。初年度に償却を前倒しした場合は、その後の帳簿価額にも影響します。取得から出口までを同じ表で追い、保有期間全体で会社へ残す資金を比べてください。
経理へ求める資料は、当期の税額試算だけにとどめません。通常償却で取得した場合と、確認した制度を利用した場合について、会社に残る資金を年度別に並べてもらいます。差額が分かれば、節税のために負担する追加費用や、手続を進める価値も判断できます。税務メリットを金額と時期へ翻訳することが、法人の設備投資を実行可能な計画へ変えます。
蓄電池の節税を実行へ移すために経営者が決めること
経営者が最初にそろえるのは、決算月、今期と来期の利益見込み、投資予算、使える自己資金です。次に、保有する法人、設備用途、事業開始時期を決めます。その条件で取得・償却・税額を算定してもらい、運営契約と長期収支を重ねます。税務判断は顧問税理士と行い、販売側には判断に使う仕様・契約・工程資料の提出を求めます。
社内では、投資判断を節税額だけで稟議へ上げないことを徹底します。税効果、長期の税引後資金、追加投資、返済余力を同じ資料で提示すれば、経理と経営が同じ数字で議論できます。設備の説明が詳しくても、会社へ残る資金の説明が弱い案件は、資料を追加してから判断します。
法人の蓄電池投資には、制度を理解し、事業用途を定め、資金の流れを設計する順番があります。一括償却を入口に、税金対策を実質利回りまでつなげてください。決算月、導入を検討する法人、予算、希望時期を添えて、ENERGY BANKへお問い合わせください。設備条件と事業収支を整理し、顧問税理士と具体的な検討を進めるための材料をそろえましょう。
出典
確認日:2026年10月18日
- 国税庁「No.5403 少額の減価償却資産になるかどうかの判定の例示」https://www.nta.go.jp/taxes/shiraberu/taxanswer/hojin/5403.htm
- 国税庁「No.5408 中小企業者等の少額減価償却資産の取得価額の損金算入の特例」https://www.nta.go.jp/taxes/shiraberu/taxanswer/hojin/5408.htm
- 国税庁「No.5434 中小企業経営強化税制」https://www.nta.go.jp/taxes/shiraberu/taxanswer/hojin/5434.htm
- 国税庁「No.5924 特定生産性向上設備等を取得した場合の特別償却または税額控除」https://www.nta.go.jp/taxes/shiraberu/taxanswer/hojin/5924.htm
- 東京都主税局「固定資産税(償却資産)」https://www.tax.metro.tokyo.lg.jp/kazei/work/shokyak_sis
- 中小企業庁「中小企業等経営強化法に基づく支援措置活用の手引き」https://www.chusho.meti.go.jp/keiei/kyoka/pdf/tebiki_zeiseikinyu.pdf
- 国税庁「No.5400-2 事業の用に供した日」https://www.nta.go.jp/taxes/shiraberu/taxanswer/hojin/5400-2.htm
本記事は情報提供を目的としており、投資成果を保証するものではありません。最終的な判断は、個別資料と専門家への相談を踏まえて行ってください。