KNOWLEDGE / 2026.10.29
系統用蓄電池の固定資産税(償却資産)|申告の流れと評価額の決まり方
系統用蓄電池を導入した法人には、土地や建物にかかる固定資産税とは別に、設備そのものへの固定資産税(償却資産)がかかります。償却資産は市町村が実態を把握しにくいため、所有者自身が毎年申告する仕組みです。基準日は毎年1月1日、申告期限は1月31日で、決算期とは無関係にやってきます。申告を忘れると、後からまとめて課税されるだけでなく、収支計画に置いた税額そのものがずれるおそれがあります。
本稿では、系統用蓄電池の設備がなぜ償却資産になるのか、申告の流れ、評価額と税額の決まり方、設備の切り分けや圧縮記帳との関係など、経理担当が押さえるべき実務を整理します。特に、評価額は法人税の減価償却とは別の計算で決まる点が、国税の感覚のまま進めると金額を誤る代表的な落とし穴です。
目次
- 固定資産税は土地・家屋だけではない|蓄電池設備は「償却資産」
- 申告の流れは4段階|1月1日現在を1月31日までに申告する
- 評価額は取得価額と減価率で決まる|下限は取得価額の5%
- 設備の切り分けが実務の論点|本体・付属設備・構築物
- 圧縮記帳をしても評価額は下がらない|国税との違い
- よくある質問
- まとめ:申告は1月、評価は地方税の物差しで見る
固定資産税は土地・家屋だけではない|蓄電池設備は「償却資産」
固定資産税の課税対象は、土地、家屋、償却資産の3つです(地方税法第341条)。このうち償却資産とは、土地と家屋以外の事業用の資産で、法人税や所得税の計算で減価償却の対象になるものを指します。蓄電池本体、PCS(パワーコンディショナ)、受変電設備、監視装置といった蓄電所の設備は、まさにこの償却資産に当てはまります。
土地と家屋は登記などから市町村が把握できますが、償却資産はそうはいきません。そこで制度は、所有者が自分で資産の所在、種類、数量、取得時期、取得価額、耐用年数などを申告し、市町村がそれをもとに価格を決める形を取っています。「申告しなければ課税されない」のではなく、「申告が課税の出発点になる」のが償却資産の特徴です。
課税の単位は市町村ごとです。複数の市町村に蓄電所を持つ場合は、それぞれの所在地の市町村へ申告します。東京23区内では、資産が所在する区の都税事務所が窓口になります。土地の固定資産税は従来から払っていても、設備側の申告は別手続きである点を取り違えないようにします。
税額の基本式はシンプルです。課税標準額(同一市町村内の償却資産の評価額の合計)に、税率を掛けます。税率は標準税率1.4%(地方税法第350条)で、市町村によって異なる場合があります。課税標準額の合計が免税点(150万円)未満の場合は課税されません(地方税法第351条)。ただし、免税点未満でも申告そのものは必要です。蓄電所の設備は取得価額が大きいため、通常は免税点を超え、毎年の納付が前提になります。
申告の流れは4段階|1月1日現在を1月31日までに申告する
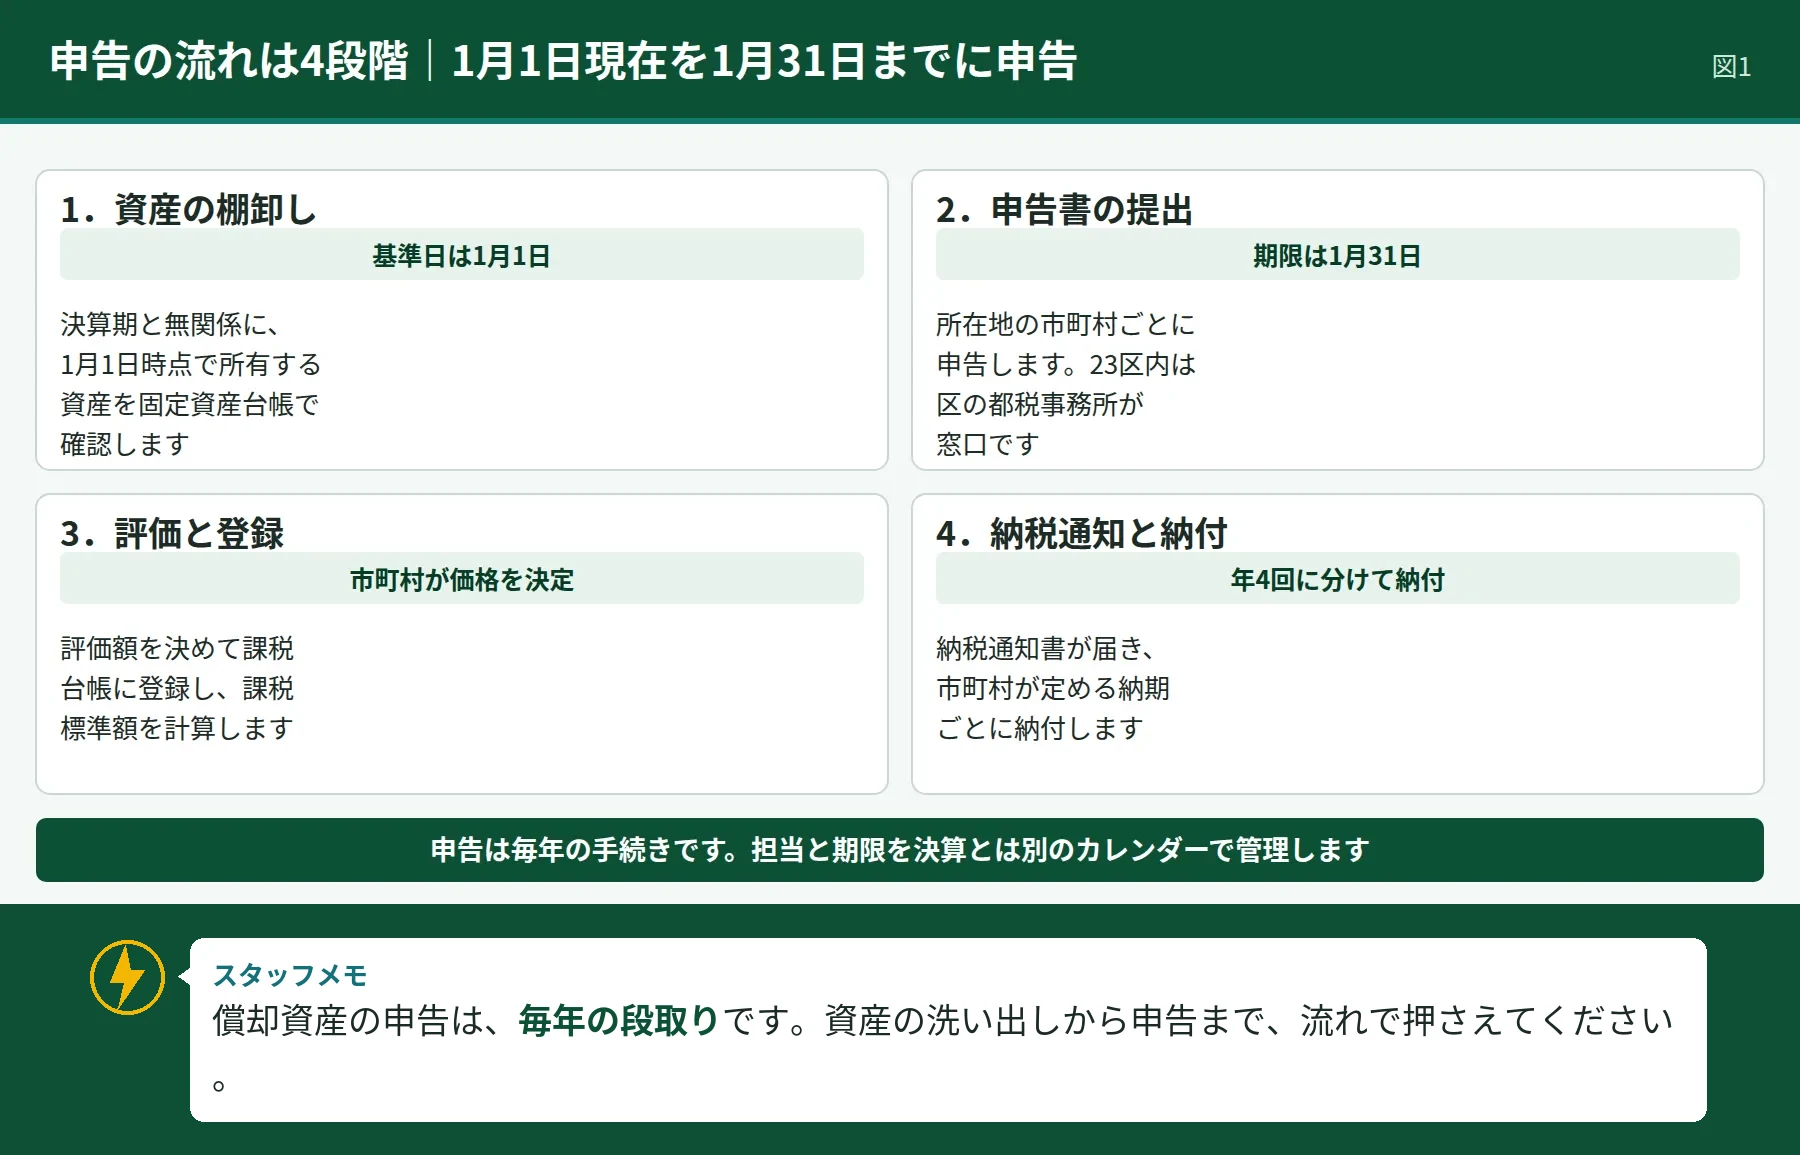
償却資産の申告の流れは、①毎年1月1日現在の資産を棚卸しする、②1月31日までに所在地の市町村長へ申告書を提出する、③市町村が評価額と課税標準額を決定して課税台帳に登録する、④納税通知書が届き、年4回に分けて納付する(納期は市町村ごとに定められます)、の4段階です。申告義務は地方税法第383条に定められています。
実務上の要点は3つあります。第一に、賦課期日は1月1日で固定されており、決算月が3月でも12月でも関係ありません。1月1日時点で所有している資産が、その年度の課税対象です。第二に、申告の材料は固定資産台帳です。取得年月、取得価額、耐用数が台帳にそろっていれば申告書は作れます。逆に、建設工事の請求書を設備単位に分解していないと、台帳への落とし込みで手間取ります。第三に、年の途中で設備を増設・撤去しても、その年度の税額は変わりません。変動が反映されるのは翌年度の申告からです。なお、具体的な物件の規模や立地の条件は、ENERGY BANKの物件一覧で並べて確認できます。
運転開始の時期にも注意が必要です。年度の途中で蓄電所が完成し、翌年1月1日時点で設備を所有していれば、その年の申告から対象になります。建設仮勘定のまま1月1日を迎えた資産の扱いは判断が分かれるため、工事の進捗と資産計上の時期を経理と工事担当でそろえておきます。なお、具体的な物件の規模や立地の条件は、ENERGY BANKの物件一覧で並べて確認できます。
申告漏れが後から判明した場合の影響も知っておきます。市町村は申告内容の調査を行うことがあり、申告がなかった資産や過少だった資産が見つかれば、過去の年度にさかのぼって課税され、納付が遅れた期間について延滞金が生じる場合があります。新規の蓄電所を立ち上げる年は、工事・経理・税務の担当が分かれていることが多く、申告の担当と期限を最初に決めておくことが、こうした事態を避ける実務です。取得した設備の一覧は工事の完了届や請求書から作れるため、運転開始の手続きの中に「償却資産の申告対象の洗い出し」を組み込んでおきます。
評価額は取得価額と減価率で決まる|下限は取得価額の5%
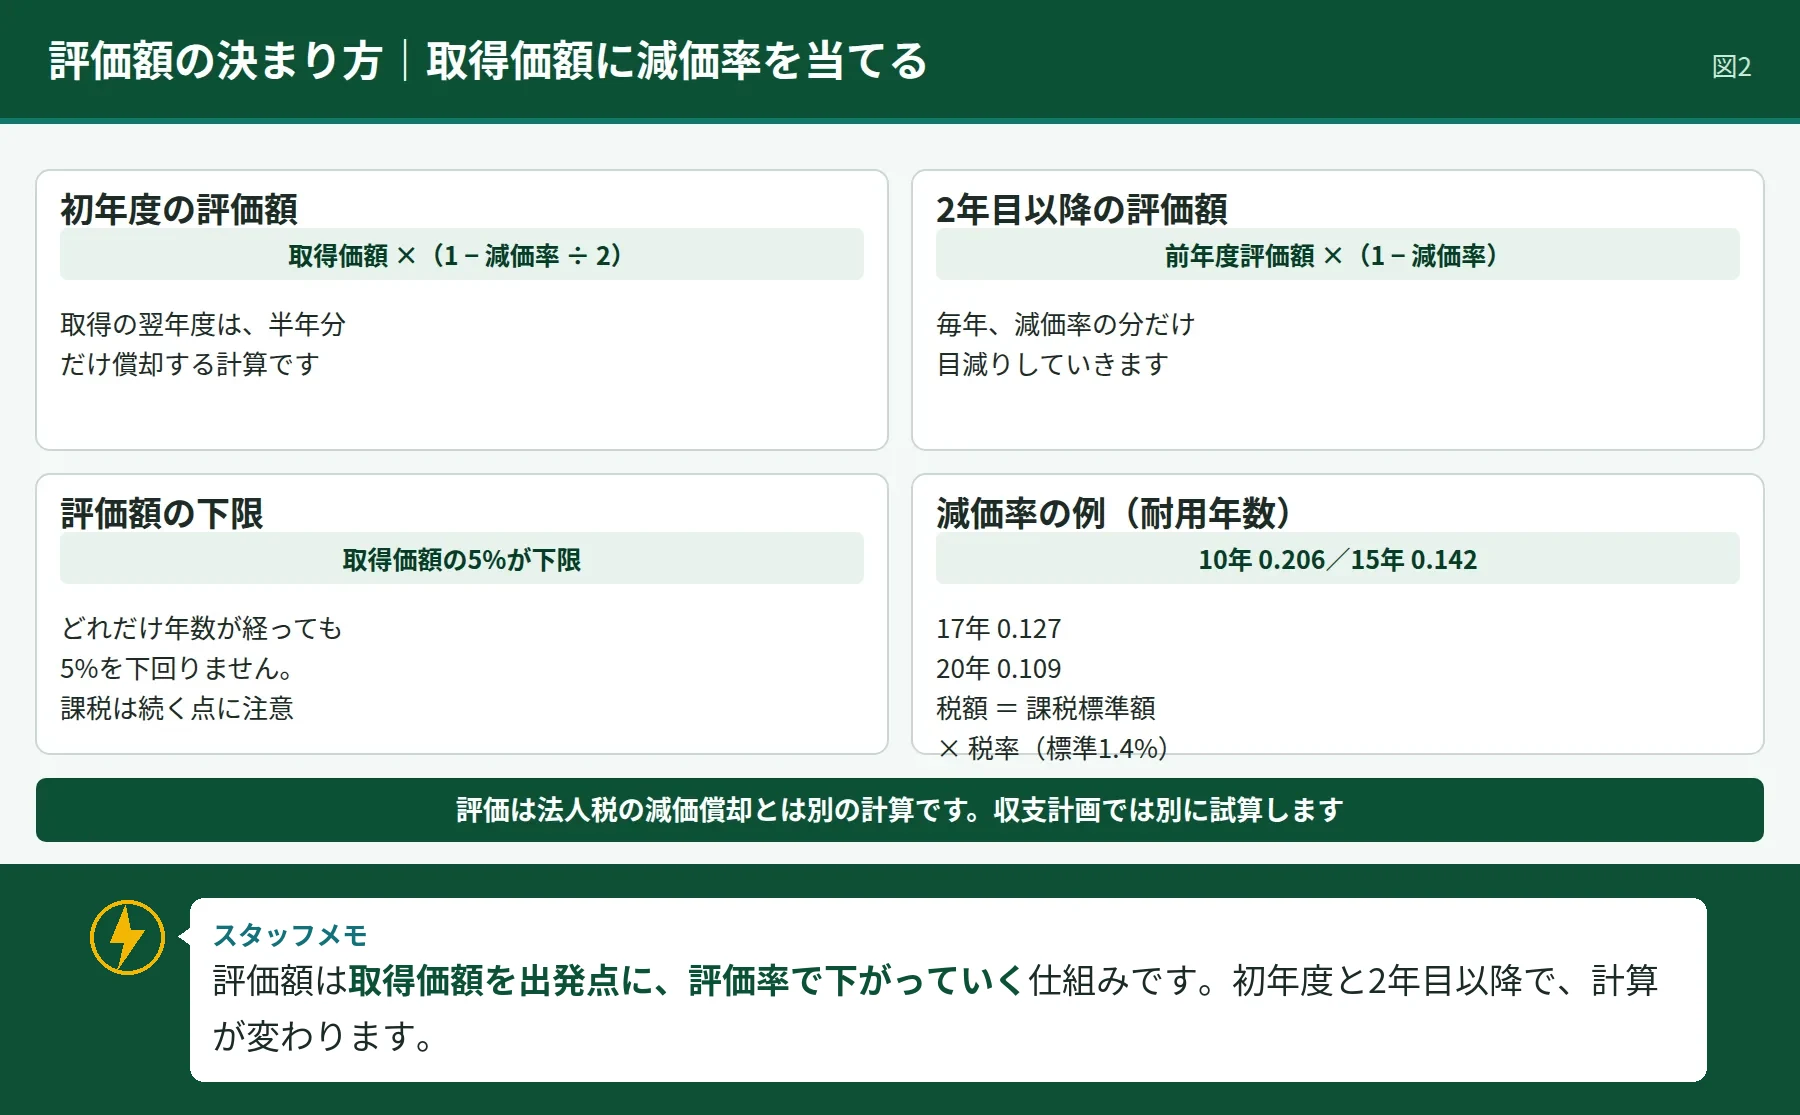
評価額の計算は、総務省の「固定資産評価基準」で定められています。取得した翌年度(初年度)は、取得価額に「1から減価率の2分の1を引いた率」を掛けます。初年度は半年分だけ償却する考え方です。2年目以降は、前年度の評価額に「1から減価率を引いた率」を掛けて、毎年目減りさせていきます。減価率は耐用年数ごとに定められており、たとえば耐用年数10年で0.206、15年で0.142、17年で0.127、20年で0.109です。そして、どれだけ年数が経っても、評価額が取得価額の5%を下回ることはありません。
ここで法人税の減価償却との違いが効いてきます。法人税では定額法・定率法の選択や、耐用年数の見積もりが論点になりますが、償却資産の評価は評価基準の計算式一本です。系統用蓄電池の減価償却|耐用年数と償却方法の選び方の記事でも紹介しましたが、国税の償却計算と地方税の評価計算は、同じ設備でも別の物差しで進みます。収支計画で税額を見積もるときは、法人税の償却費から固定資産税を類推せず、評価基準の式で別に試算します。
試算の進め方は次のとおりです。まず設備を耐用年数ごとに分け、区分ごとに取得価額を集計します。次に、年度ごとに減価率を当てて評価額を出し、市町村単位で合計します。その合計が課税標準額(1,000円未満は切り捨て)になり、税率1.4%を掛けたものが税額の目安です。蓄電所は設備の取得価額が数億円規模になることも珍しくなく、初年度の評価額は取得価額のおおむね9割前後(耐用年数による)から始まります。初年度の固定資産税は想像以上に大きくなりやすいため、資金計画には初年度分から織り込みます。なお、個別の条件の整理や進め方は、ENERGY BANKの専門スタッフに相談して進めることもできます。
設備の切り分けが実務の論点|本体・付属設備・構築物
申告で最も手間がかかるのが、蓄電所を構成する設備の切り分けです。蓄電池本体やPCSは機械装置、基礎やフェンス、外構は構築物、監視装置や計測機器は器具・備品というように、種類ごとに耐用年数と減価率が変わります。一式工事として発注していると、請求書の金額を設備単位へ分解する作業が発生します。
もう一つの論点は、家屋との線引きです。建物と一体になっている付属設備は家屋として評価される場合と、償却資産として申告する場合があり、判断は設備の構造や市町村の取扱いに左右されます。コンテナ型の蓄電池設備や受変電設備の扱いは、自治体の「償却資産申告の手引き」で確認するのが確実です。迷う設備ほど、申告前に所在地の市町村(資産税担当)へ確認することが、後日の更正や追徴を避ける近道です。
切り分けの精度は、税額だけでなく保険や売却の場面にも効きます。設備ごとの取得価額の内訳は、火災保険の保険金額の設定や、事業譲渡時の資産評価の基礎資料にもなります。申告のためだけの作業と捉えず、設備台帳として整えておくと、後の手続きが一貫します。具体的な物件の設備構成を確認する際は、ENERGY BANKの物件一覧で、規模や立地の異なる物件の条件を並べて見ることもできます。
圧縮記帳をしても評価額は下がらない|国税との違い
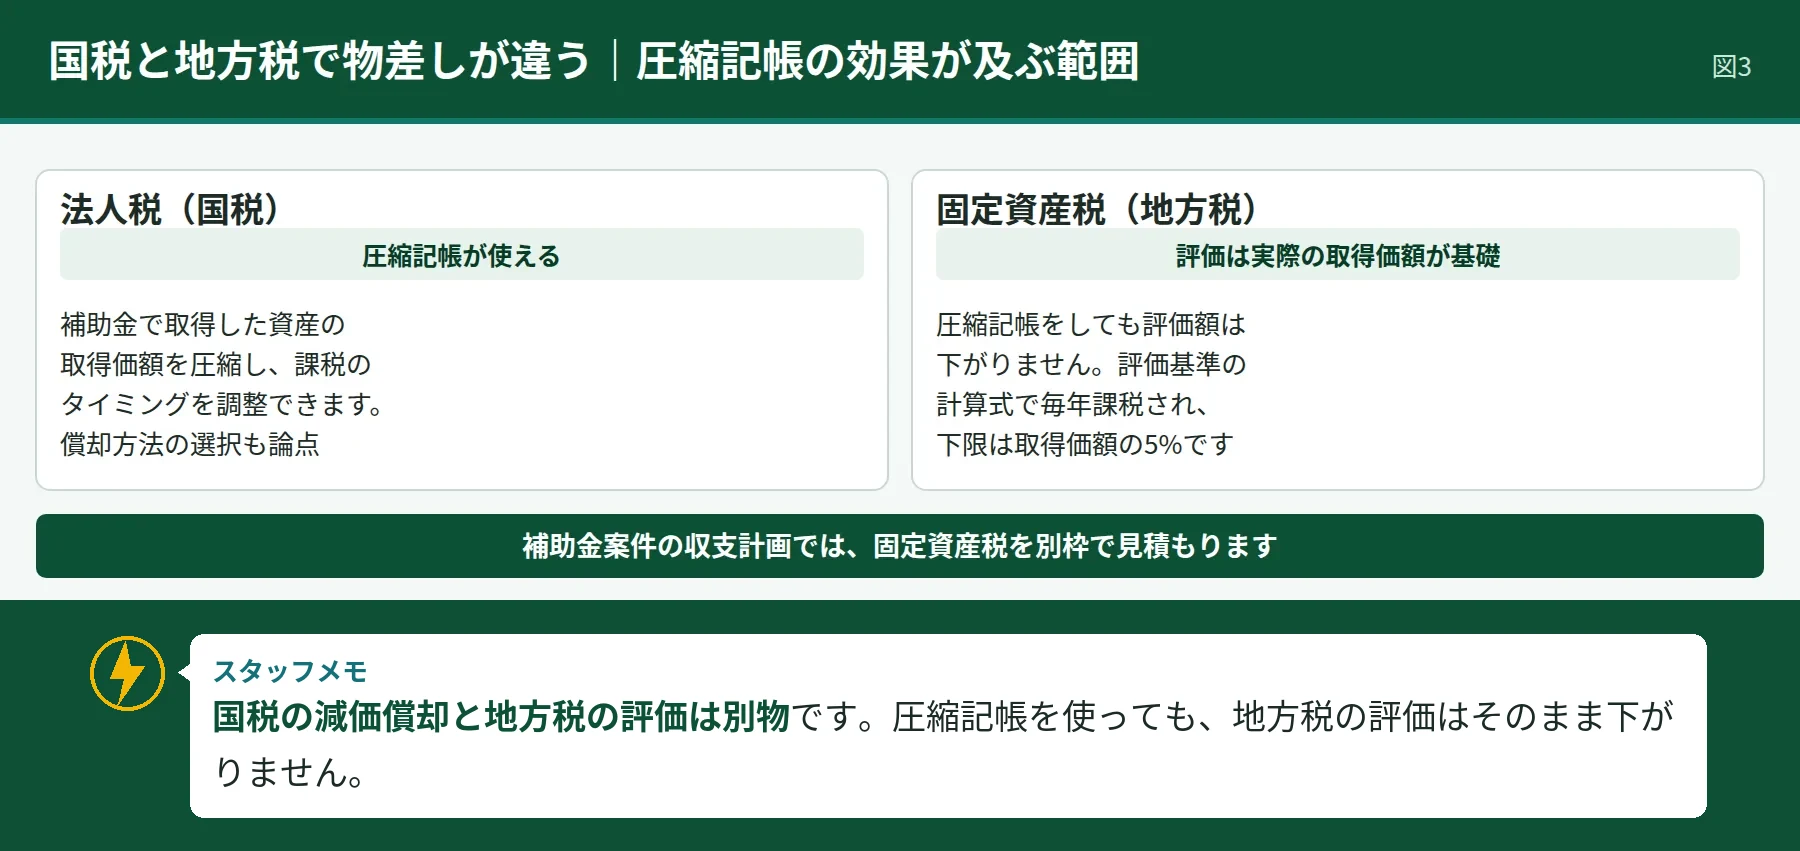
補助金を使って設備を取得した場合の注意点です。法人税では、補助金で取得した資産に圧縮記帳を適用し、取得価額を圧縮して償却負担と課税のタイミングを調整できます。系統用蓄電池の補助金と圧縮記帳の税務の記事でも紹介しましたが、これは国税の世界での話です。
償却資産の評価額は、原則として実際の取得価額をもとに計算します。圧縮記帳で帳簿上の取得価額を下げても、固定資産税の評価額は下がりません。補助金案件では「補助金で設備費の一部が戻るうえ、圧縮記帳で税負担も調整できる」と見通しを立てがちですが、固定資産税は毎年、圧縮前の取得価額を基礎に課税され続けます。補助金の収支計画を作るときは、固定資産税を別枠で見積もり、圧縮記帳の効果と混同しないようにします。
同じ構図は、決算対策全体にも当てはまります。系統用蓄電池の税金対策|決算前の確認の記事でも触れましたが、決算前に確認すべき税目は法人税だけではありません。償却資産の申告は1月という決算とは別のカレンダーで動くため、経理の年間スケジュールに「1月1日の棚卸し」と「1月31日の申告」を独立した行として入れておくことが、漏れを防ぐ実務的な工夫です。
よくある質問
蓄電池設備の申告は、土地の固定資産税とは別ですか?
別です。土地と家屋は市町村が評価して課税しますが、償却資産は所有者が毎年1月1日現在の資産を1月31日までに申告し、それをもとに市町村が価格を決めます。土地の納税通知書が届いていても、設備の申告は済んでいないことがあります。
法人税の減価償却が終われば、固定資産税もかからなくなりますか?
かかり続けます。償却資産の評価額には取得価額の5%という下限があり、評価額が残る限り課税標準に含まれます。国税の償却終了と地方税の課税終了は連動しません。
課税標準額が150万円未満なら申告は不要ですか?
申告は必要です。免税点は「課税されない」基準であり、「申告しなくてよい」基準ではありません。市町村が免税点未満かどうかを判断するためにも、申告書の提出が前提になります。
複数の市町村に蓄電所がある場合はどうなりますか?
資産の所在地ごとに、その市町村へ申告します。課税標準額と免税点の判定も市町村単位です。台帳は全社で一元管理し、申告書は所在地別に出す形が実務的です。
まとめ:申告は1月、評価は地方税の物差しで見る
系統用蓄電池の固定資産税(償却資産)は、①設備は土地・家屋とは別の「償却資産」として所有者が申告する、②基準日は1月1日、期限は1月31日で決算期と無関係、③評価額は取得価額に評価基準の減価率を当てて計算し、下限は取得価額の5%、④圧縮記帳をしても評価額は下がらない、の4点が要点です。初年度から大きな税額になりやすい税目だからこそ、設備の切り分けと台帳の整備を運転開始前から進め、収支計画に初年度分から織り込むことが大切です。設備構成や所在地の条件整理は、ENERGY BANKの専門スタッフに相談して進めることもできます。
出典
固定資産税(償却資産)|東京都主税局
https://www.tax.metro.tokyo.lg.jp/kazei/work/shokyak_sis
申告の手続きを行う(償却資産)|地方税ポータルシステム eLTAX
https://www.eltax.lta.go.jp/documents/02759
固定資産税(償却資産)に関するよくある御質問|横浜市
https://www.city.yokohama.lg.jp/kurashi/koseki-zei-hoken/zeikin/jigyosya/shoukyakuqa.html
本記事は情報提供を目的としており、投資成果を保証するものではありません。最終的な判断は、個別資料と専門家への相談を踏まえて行ってください。