KNOWLEDGE / 2026.10.21
系統用蓄電池の税金対策は決算前に動く。法人の実質利回りを決める段取り
決算が近づいてから利益の使い道を探す法人と、決算前に設備・税務・資金をそろえる法人では、選べる案件が変わります。系統用蓄電池を税金対策の候補にするなら、動き出す時期まで投資戦略です。収益性の確認、契約、工事、運転開始、税制の手続を一つの工程へまとめてください。
法人が欲しいのは、一括償却という言葉だけではありません。今期の納税と来期以降の収益を組み合わせ、最終的に会社へいくら残るかです。表面利回りから実質利回りへ進むためには、どの年度に資金が出て、どの年度に税効果と運転収入が入るかを押さえる必要があります。
そのために、経営者が投資予算と決算の目標を定め、設備事業者が工程と収益前提を示し、顧問税理士が税務処理を検討する形を作ります。税務署へ確認する論点があれば、具体的な取引資料を用意して進めます。判断を前へ進める段取りが、法人の蓄電池投資を強くします。
法人の蓄電池は一括償却の前に決算目標を定める
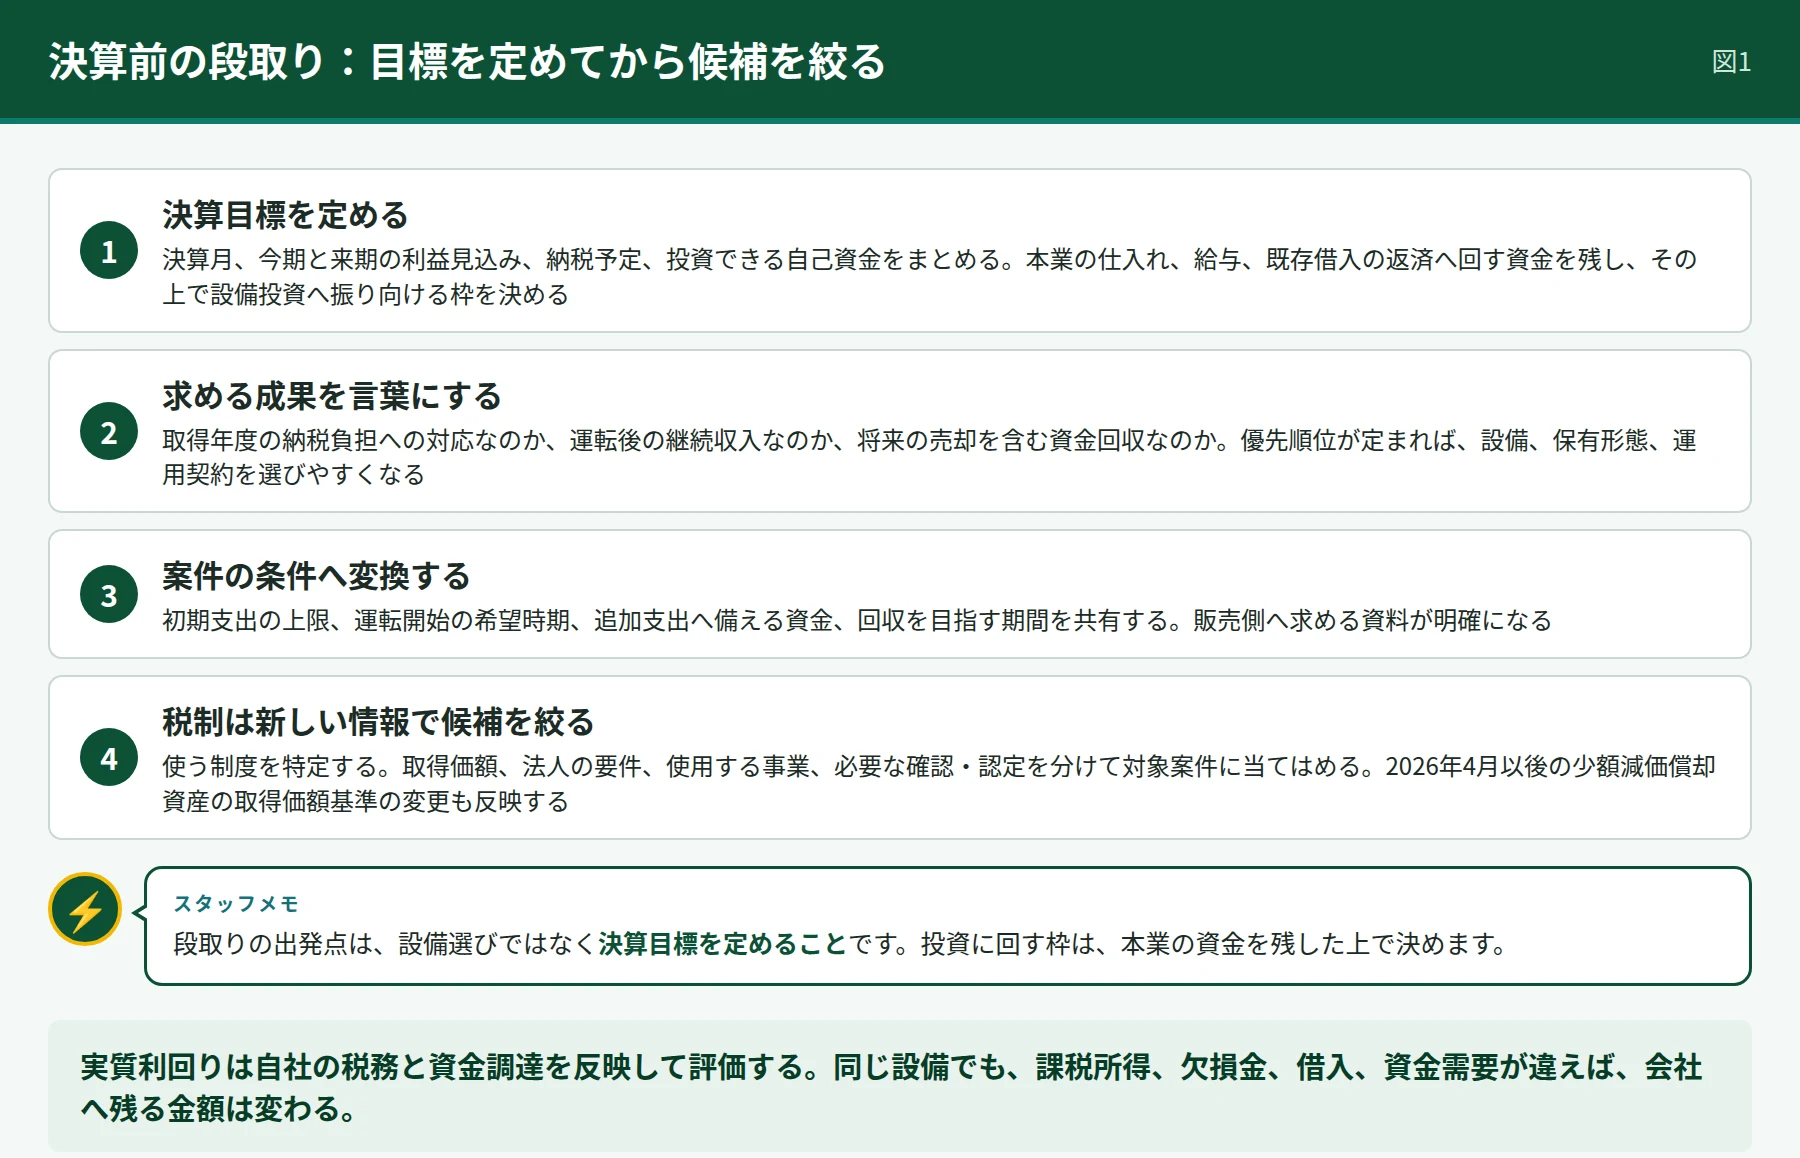
最初にまとめるのは、決算月、今期と来期の利益見込み、納税予定、投資できる自己資金です。本業の仕入れ、給与、既存借入の返済へ回す資金を残し、その上で設備投資へ振り向ける枠を決めます。税金を減らすために資金を使い過ぎれば、本業を支えるという投資目的から外れます。
次に、求める成果を言葉にします。取得年度の納税負担への対応なのか、運転後の継続収入なのか、将来の売却を含む資金回収なのか。優先順位が定まれば、設備、保有形態、運用契約を選びやすくなります。全てのメリットを一つの数字へ詰め込む説明から、経営として必要な条件を引き出します。
実質利回りは、自社の税務と資金調達を反映して評価します。同じ設備でも、課税所得、欠損金、借入、資金需要が違えば、会社へ残る金額は変わります。案件資料にある税引後収支をそのまま使わず、計算している法人の条件を自社へ置き換えます。
決算の目標を決めたら、採用できる案件の条件へ変換します。初期支出の上限、運転開始の希望時期、追加支出へ備える資金、回収を目指す期間を共有してください。販売側へ求める資料が明確になり、希望に合わない案件へ検討時間を使い続けることも減らせます。
系統用蓄電池の税制は新しい情報で候補を絞る
蓄電池の一括償却という説明を受けたら、使う制度を特定します。税務上の一括償却資産と、設備投資税制の即時償却は別の扱いです。取得価額、法人の要件、使用する事業、必要な確認・認定を分け、対象案件に当てはめます。制度名まで明らかにすれば、税理士も具体的に検討できます。
2026年の制度改正も反映します。国税庁は、同年4月以後の少額減価償却資産の取得価額基準の変更を公表しています。また、同年7月31日現在の案内では、特定生産性向上設備等を対象に、所定の確認などを経て即時償却または税額控除を選択する制度を示しています。
税制の候補を探す際は、制度ごとの対象と手続を並べます。中小企業経営強化税制では、指定事業に使うことが要件で、中小企業庁の手引きは電気業を対象外としています。自社使用、電力取引、貸付けなどの実際の用途を固定し、その用途で検討できる制度へ進みます。
制度を探す担当と、設備を選ぶ担当を分断しないことが重要です。税務の要件を満たすために工程が必要なら、設備側の契約や取得時期にも影響します。最新資料、案件の仕様、法人の決算予測を同じ打合せへ持ち込み、使える選択肢を絞り込んでください。
蓄電池の税務署相談は具体的な取引資料で進める
税務署へ相談する際は、「蓄電池なら一括償却できますか」という質問を、自社の取引に引き直します。取得する法人、設備の構成、事業の内容、契約当事者、取得・供用の予定、検討する制度を示します。質問を具体化するほど、確認すべき法令や論点が定まりやすくなります。
顧問税理士には、先に取引の図と原資料を渡します。誰が設備を所有し、誰が運転し、誰へ売上が入り、どこから費用を払うかを一枚にします。設備の売買と運用委託、貸付けや出資が混ざっている場合も、その関係を整理してから税務上の扱いを検討します。
口頭で相談した場合は、提示した事実、質問、回答された範囲、追加資料を記録します。設備仕様や取引条件を変更したら、その記録との違いを税理士へ共有します。相談時の前提と実際の取引をそろえることが、取得後の申告と税務調査への説明につながります。
国税庁には、一定の要件の下で具体的な取引の税務上の取扱いについて文書回答を求める手続もあります。資料提出や内容の公表への同意などの条件があり、法令解釈・適用の論点を整理して利用します。通常の税務相談と文書回答手続を、確認したい内容に応じて使い分けます。なお、具体的な物件の規模や立地の条件は、ENERGY BANKの物件一覧で並べて確認できます。
法人の蓄電池投資は契約条件を先に決める
税務の検討と並行して、設備側の契約を詰めます。取得対象、価格内訳、引渡条件、試験、運転開始、保証、保守の負担をそろえます。運用会社とは、収入の帰属、手数料、精算の時期、停止時の扱い、契約終了の条件を決め、実質利回りの試算へ反映します。
契約に書かれていない税効果を、設備代金の回収原資として確定扱いにしないことです。税務上の適用を確認した後で、その年度の資金計画へ入れます。その前の比較では通常償却を含む事業収支も用意し、設備と運用契約自体にどれだけ価値があるかを把握します。
日程が重要な案件では、工程が遅れた場合の連絡、追加費用、引渡条件を確認します。販売側、施工側、運用側の担当者と提出物を一覧にし、誰がどの情報を更新するかを決めます。決算時期を意識した投資は、日付の入った工程で管理して初めて実行へ進みます。
借入を使うなら、融資実行と設備支払い、運転収入の開始を対応させます。設備側の工程だけが決まっても、融資や社内承認が追い付かなければ支払いを進められません。経営者は契約、税務、金融の各担当を同じ工程へ乗せ、資金の空白を残さないようにします。
蓄電池の決算計上は実際の事業供用から固める
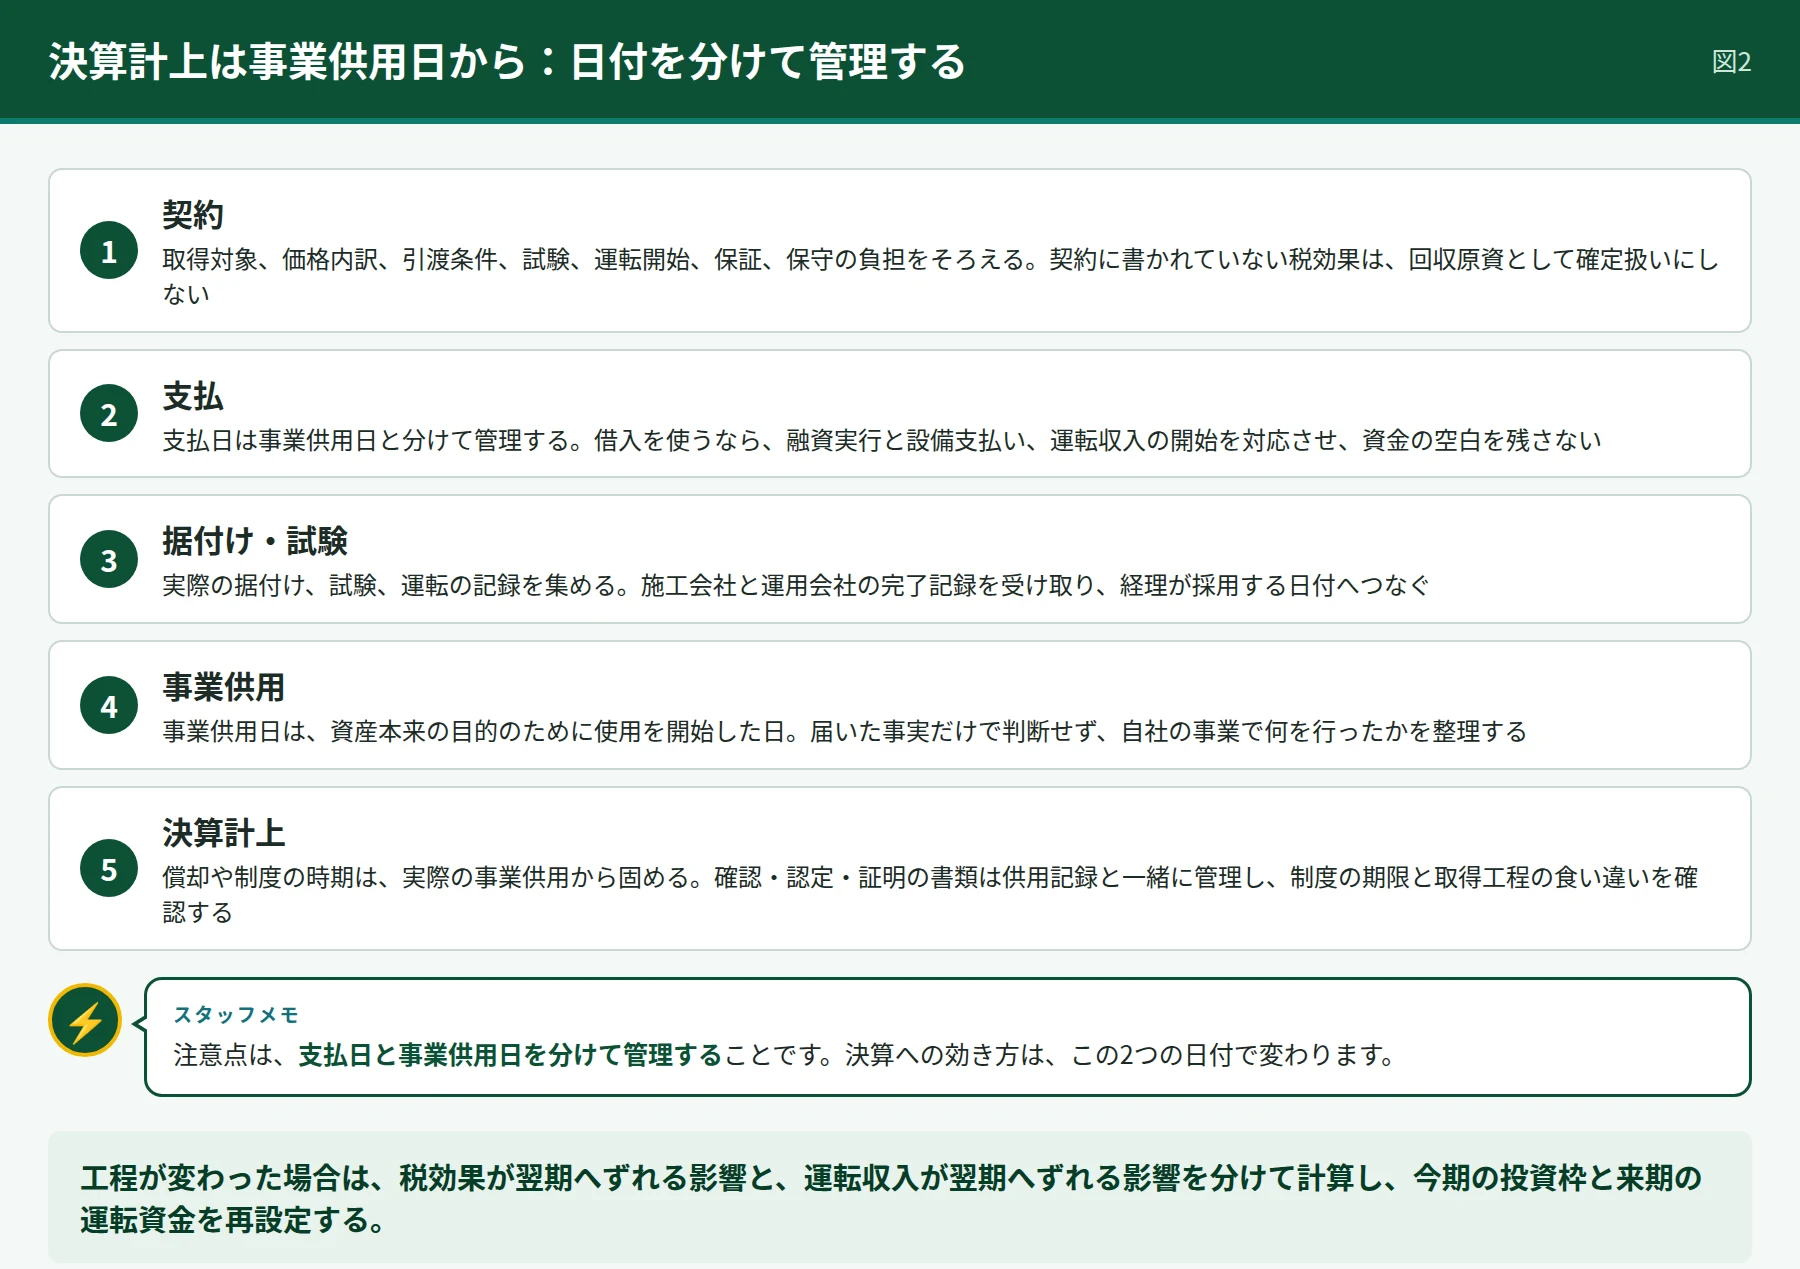
設備の支払日、引渡日、運転開始日は分けて管理します。国税庁は、事業供用日を資産本来の目的のために使用を開始した日と説明しています。決算へ反映する償却や制度の時期を検討するために、実際の据付け、試験、運転の記録を集めます。
ここでは、契約書の日付と現場の状態を一致させることが重要です。決算前に届いたという事実だけで使用開始を判断せず、その設備が自社の事業で何を行ったかを整理します。施工会社と運用会社の完了記録を受け取り、経理が採用する日付へつなぎます。なお、個別の条件の整理や進め方は、ENERGY BANKの専門スタッフに相談して進めることもできます。
必要な確認・認定・証明の書類は、供用に関する記録と一緒に管理します。適用する制度の期限と取得工程が食い違っていないかを確認し、申告に使う資料の不足を埋めます。決算後に初めて資料を探す形にせず、工事と同時に帳簿へ入る材料を集めることが大切です。
工程が変わった場合は、その影響を利益、納税、返済へ展開します。税効果が翌期へずれることと、運転収入が翌期へずれることでは資金への影響が違います。変わった項目を分けて計算し、今期の投資枠と来期の運転資金を再設定してください。
系統用蓄電池の実質利回りを決裁資料に落とす
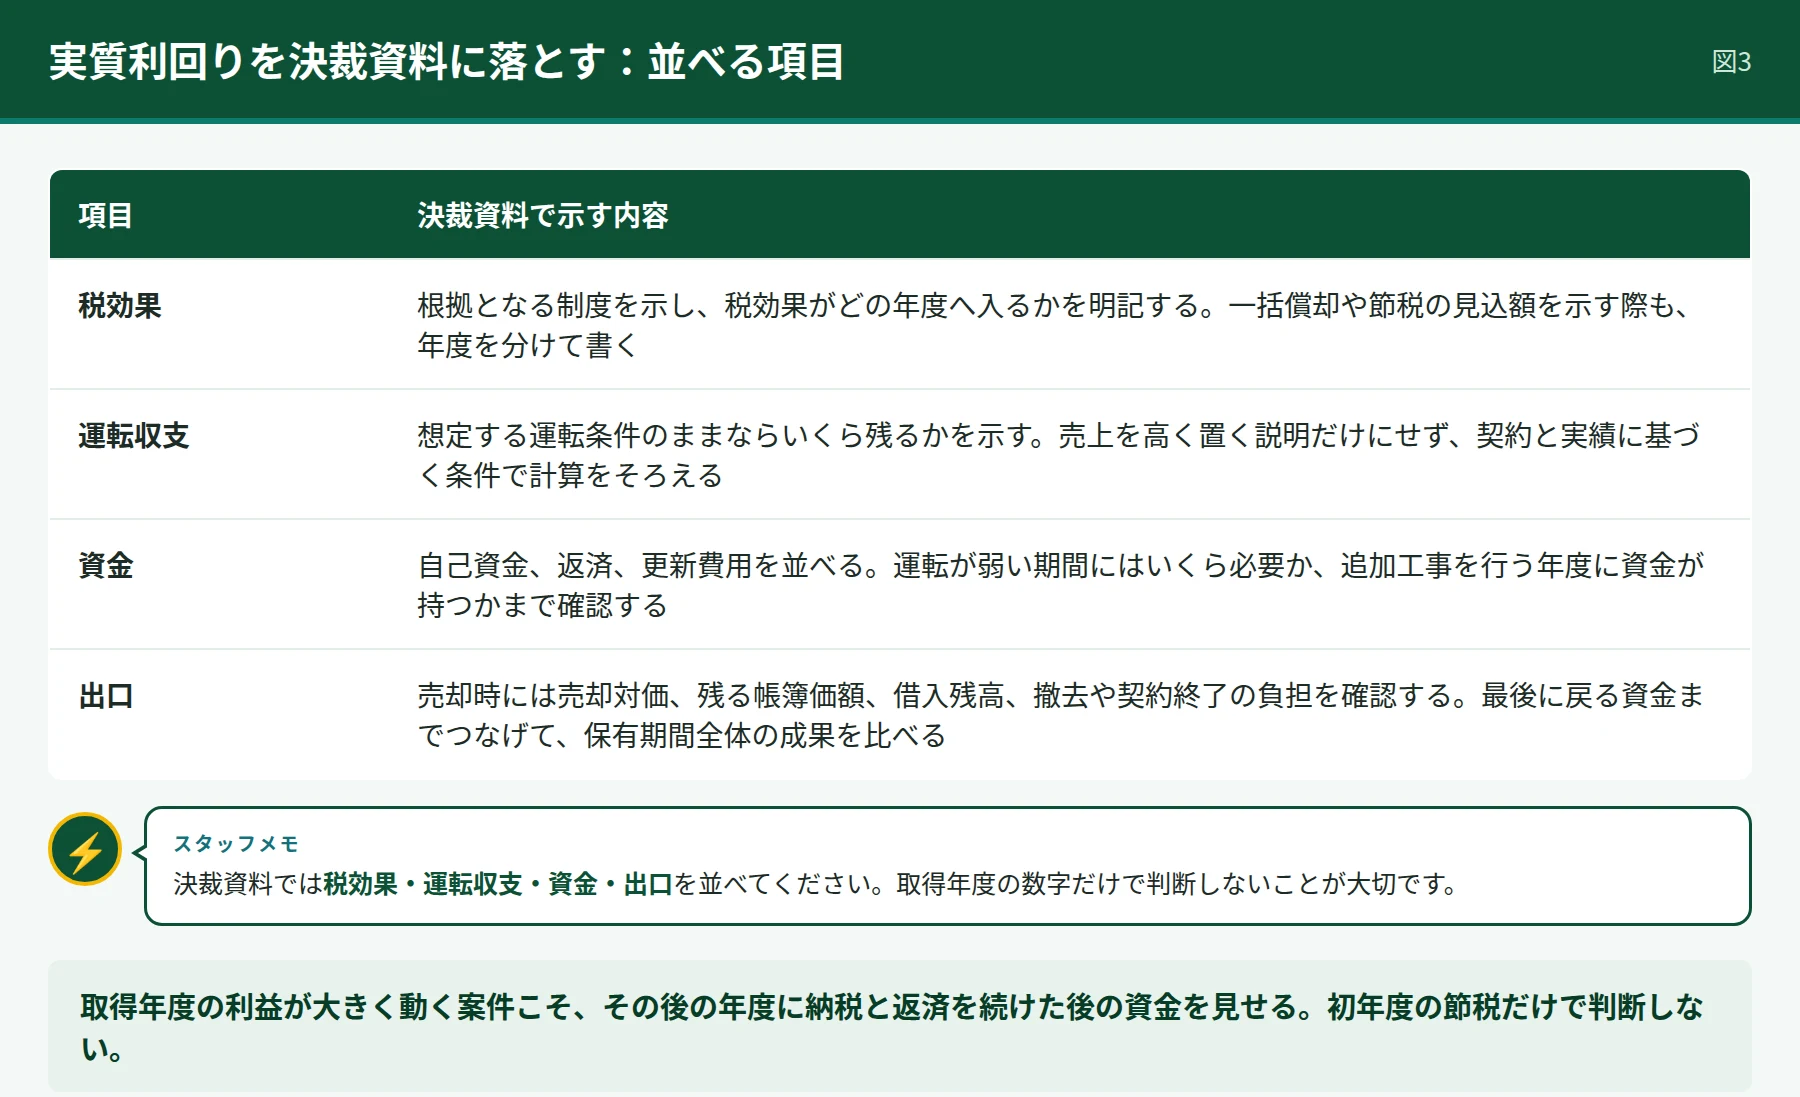
決裁資料には、税効果の根拠、運転収支、自己資金、返済、更新費用を並べます。一括償却や節税の見込額を示す際も、どの年度へ入るかを明記します。取得年度の利益が大きく動く案件こそ、その後の年度に納税と返済を続けた後の資金を見せます。
経営会議で確認したいのは、想定する運転条件のままならいくら残るか、運転が弱い期間にはいくら必要か、追加工事を行う年度に資金が持つかです。売上を高く置く説明だけでは、自社の投資余力は決まりません。契約と実績に基づく条件で計算をそろえます。
出口も計画へ入れます。売却時には売却対価、残る帳簿価額、借入残高、撤去や契約終了の負担を確認します。初年度の節税と運転中の収入を評価した後、最後に戻る資金までつなげることで、保有期間全体の成果を比較できます。
税務調査と経理処理まで見据えて運転へつなぐ
設備を取得した後は、契約と資産台帳、償却明細、売上精算、入金の記録をつなぎます。税務署へ説明できる資料をそろえることは、投資収支を自社の帳簿へ落とし込むことでもあります。案件の担当者が変わっても、同じ数字を追える状態を作ります。
運転開始後には、計画と実績の差を定期的に確認します。差が売上、充電費用、保守、税額、返済のどこに生じたかを分け、来期以降の見込みを更新します。税金対策を導入時だけの行事にせず、法人の長期的な資金戦略として管理してください。なお、系統用蓄電池の売買・譲渡の案件情報は、物件一覧ページにまとめています。
設備の更新や運用契約の変更が決まったら、その都度経理と税理士へ共有します。費用や資産の扱い、納税する時期、投資回収に影響するためです。投資時に作った資料の体系を使い続ければ、追加投資の判断にも同じ物差しを当てられます。
蓄電池の導入時期を比べて法人の実質利回りを選ぶ
案件が固まったら、今期に取得・供用する計画、翌期へ進める計画、保有形態を変更する計画を同じ資料で比べます。税効果の時期、設備代金の支払い、運転収入の開始、本業の資金需要を並べることで、決算時期に合う選択肢が分かります。
今期の税負担への対応を優先しても、工程を詰め込み過ぎれば、接続や試験、社内決裁に無理が生じます。翌期へ進めた場合に追加で必要な運転資金と、税務・契約を整える時間を比較します。時期を変える判断も、会社が残す資金を高めるための投資判断です。
法人としての決裁条件は、先に明文化します。取得対象が特定されていること、運用契約と費用が開示されていること、税務上の扱いを検討できること、納税と返済後の資金が本業を支えられることを確認します。資料がそろうたびに判断を進められる形にしてください。
税務署への照会が必要な論点は、申告までの工程へ入れます。文書回答の手続を使う場合は審査や追加資料の期間を見込み、回答待ちを理由に申告期限が延びない点も押さえます。税理士と申告の方針を決め、会社としての納税準備を継続します。
導入後に使う管理資料も、契約前に指定します。月次の精算書、運転実績、費用内訳、設備変更の記録を受け取ることで、投資時点の実質利回りを継続的に検証できます。導入を決めた時に、取得後の判断材料まで確保してください。
投資実行の時期と社内の確認体制が決まれば、経営者は決算直前の一度きりの判断から離れ、複数の案件を計画的に選べます。税金対策をきっかけに、会社に合う設備資産を増やす。そのための工程と資金の管理を、最初の案件から持つことが大切です。
蓄電池の税金対策を法人の次の収益戦略へ
決算前に動く価値は、設備を急いで買うことにはありません。自社で使える制度と、会社へ資金を残す案件を選び、必要な工程を間に合わせることです。そのために今期の利益、予算、運転開始の希望時期を明確にし、設備と税務の検討を同時に進めます。
一括償却を含む税務の選択肢を整理し、税引後の運転資金、返済、更新、出口までつなげれば、表面利回りだけでは見えなかった案件の差が分かります。法人として求める実質利回りを、決算と資金繰りの計画へ落とし込んでください。
決算月、今期の利益見込み、投資予算、希望する導入時期を添えて、ENERGY BANKへお問い合わせください。設備条件と事業収支を先に整理し、顧問税理士と制度の適用を具体的に検討できる状態を作りましょう。動き出す時期も含めて、法人の蓄電池投資を設計してください。
出典
確認日:2026年10月18日
- 国税庁「No.5408 中小企業者等の少額減価償却資産の取得価額の損金算入の特例」https://www.nta.go.jp/taxes/shiraberu/taxanswer/hojin/5408.htm
- 国税庁「No.5924 特定生産性向上設備等を取得した場合の特別償却または税額控除」https://www.nta.go.jp/taxes/shiraberu/taxanswer/hojin/5924.htm
- 中小企業庁「支援措置活用の手引き」https://www.chusho.meti.go.jp/keiei/kyoka/pdf/tebiki_zeiseikinyu.pdf
- 国税庁「税務上の取扱いに関する事前照会に対する文書回答について」https://www.nta.go.jp/taxes/shiraberu/sodan/kobetsu/bunsho/gaiyo01/01.htm
- 国税庁「No.5400-2 事業の用に供した日」https://www.nta.go.jp/taxes/shiraberu/taxanswer/hojin/5400-2.htm
本記事は情報提供を目的としており、投資成果を保証するものではありません。最終的な判断は、個別資料と専門家への相談を踏まえて行ってください。